Wynajem mieszkania dla firmy a podatek VAT. Jaka stawka obowiązuje?
Wynajem lokalu mieszkalnego to sprawdzony sposób na stabilny biznes. Zasady podatkowe drastycznie się jednak zmieniają, gdy po drugiej stronie umowy zamiast zwykłego lokatora staje podmiot gospodarczy. Wielu właścicieli nieruchomości żyje w błędnym przekonaniu, że skoro wynajmują „mieszkanie”, to transakcja automatycznie korzysta ze zwolnienia z podatku VAT. W konsekwencji takie podejście generuje ogromne ryzyko zaległości podatkowych wraz z odsetkami.
Na szczęście dokładna analiza przepisów pozwala na pełne zabezpieczenie swoich interesów finansowych. W rzeczywistości kluczowe znaczenie ma to, kto dokładnie podpisuje umowę oraz jak lokal będzie ostatecznie wykorzystywany. Jeśli Twoim najemcą zostaje spółka z ograniczoną odpowiedzialnością, zasady gry stają się mianowicie znacznie bardziej rygorystyczne. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług.
Pułapka zwolnienia przedmiotowego
Inwestorzy na rynku nieruchomości bardzo często zapominają o konstrukcji tak zwanego zwolnienia przedmiotowego. W standardowych warunkach przepisy zwalniają z podatku VAT wynajem nieruchomości o charakterze mieszkalnym. Warunek jest mianowicie jeden: cel tego najmu musi być wyłącznie mieszkaniowy. Reguła ta dotyczy sytuacji, gdy właściciel wynajmuje lokal bezpośrednio osobie fizycznej, która tam faktycznie zamieszka.
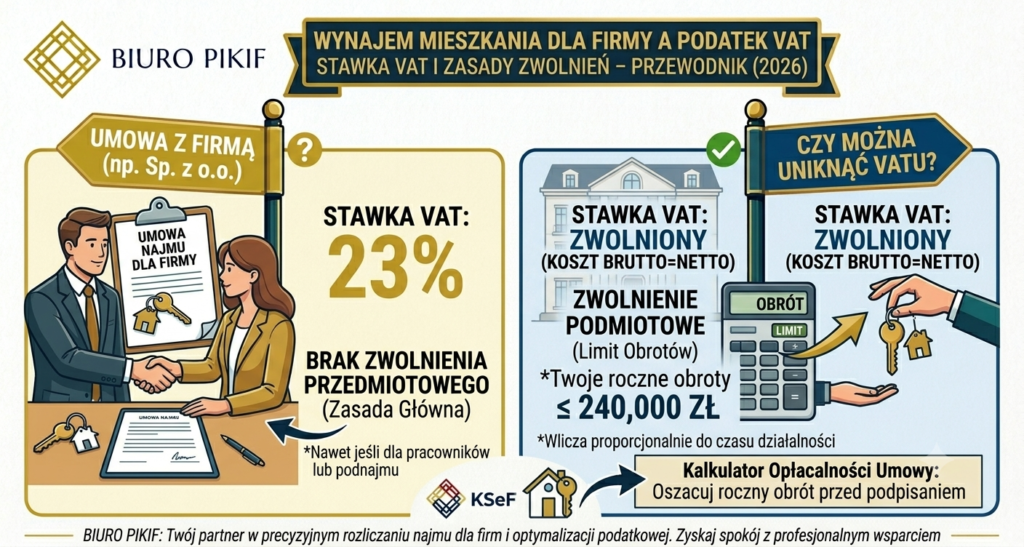
Zupełnie inaczej sytuacja wygląda, gdy umowę najmu podpisujesz bezpośrednio z firmą. Nawet jeśli spółka wynajmuje od Ciebie mieszkanie po to, aby zakwaterować w nim swoich pracowników lub przekazać je w dalszy podnajem, tracisz prawo do automatycznego zwolnienia. Ministerstwo Finansów stoi mianowicie na twardym stanowisku, że w relacji z podmiotem gospodarczym cel mieszkaniowy zostaje rozmyty. Liczy się on dopiero na kolejnym etapie, gdy firma ostatecznie udostępnia klucze swoim pracownikom.
Dlatego też Dyrektor Krajowej Informacji Skarbowej wydaje jednolite Wiążące Informacje Stawkowe (WIS). Wynajmowanie lokalu mieszkalnego spółce w celu dalszego podnajmu urzędnicy traktują jako usługę związaną z obsługą rynku nieruchomości. Dotyczy to zarówno najmu długoterminowego, jak i krótkotrwałego zakwaterowania dla turystów. W rezultacie taka usługa podlega podstawowej stawce 23% VAT.
Ostatnia deska ratunku, czyli zwolnienie podmiotowe
Czy podpisanie umowy ze spółką zawsze oznacza konieczność natychmiastowego doliczenia 23% podatku do czynszu? Niekoniecznie. Wszystko zależy mianowicie od statusu podatkowego samego właściciela nieruchomości.
Niezależnie od tego, komu i na jakie cele wynajmujesz lokal, wciąż możesz skorzystać z tak zwanego zwolnienia podmiotowego. Przysługuje ono przedsiębiorcom, których roczne obroty z działalności gospodarczej nie przekroczyły ustawowego limitu. Kwota ta wynosi dokładnie 240 000 zł w skali roku. Jeżeli dopiero zaczynasz wynajem w trakcie roku podatkowego, limit ten wylicza się proporcjonalnie do liczby miesięcy prowadzenia działalności.
Jeśli Twoje przychody mieszczą się w tych widełkach, nie musisz rejestrować się jako czynny podatnik VAT. Zatem nie doliczasz podatku do faktury lub rachunku wystawianego spółce. Stanowisko to wprost potwierdzają najnowsze interpretacje indywidualne Dyrektora KIS. Organy podatkowe zgadzają się, że wynajmujący mieszkanie firmie turystycznej może zachować pełne prawo do zwolnienia z podatku ze względu na samą wysokość obrotów.
Podsumowanie dla wynajmującego
Jeśli planujesz podpisać umowę najmu mieszkania ze spółką z ograniczoną odpowiedzialnością, musisz pamiętać o dwóch najważniejszych regułach:
- Nie przysługuje Ci automatyczne zwolnienie ze względu na mieszkalny charakter lokalu, a podstawową stawką dla takiej usługi komercyjnej jest 23% VAT.
- Możesz uniknąć dopisywania podatku do czynszu tylko wtedy, gdy chroni Cię zwolnienie podmiotowe, czyli Twoje łączne roczne przychody z działalności gospodarczej lub najmu prywatnego nie przekraczają kwoty 240 000 zł.
Przed podpisaniem ostatecznych dokumentów warto dokładnie przeanalizować swoje roczne obroty. Pozwoli to mianowicie właściwie skalkulować opłacalność umowy z nowym partnerem biznesowym.
Spokojna głowa z profesjonalnym wsparciem podatkowym
Rozliczanie najmu komercyjnego na rzecz spółek wymaga doskonałej znajomości stale zmieniających się linii interpretacyjnych fiskusa. W naszym lubelskim Biurze Rachunkowym PIKIF kompleksowo wspieramy właścicieli nieruchomości w bezpiecznym konstruowaniu umów i kalkulacji limitów obrotów. Pilnujemy proporcji limitu 240 000 zł, doradzamy w zakresie stawek WIS oraz prowadzimy pełną dokumentację dla celów podatku VAT. W rezultacie zyskujesz maksymalną zyskowność z najmu bez obaw o spory z urzędem skarbowym.
Podsumowanie
Wynajem mieszkania dla firmy wyklucza automatyczne zwolnienie przedmiotowe z podatku VAT. Podstawowa stawka wynosi 23%, chyba że wynajmujący korzysta ze zwolnienia podmiotowego ze względu na niskie obroty. Cały ten mechanizm prawny ściśle reguluje Ustawa o VAT, w rezultacie precyzyjne wyliczenie limitu przychodów zabezpiecza stabilność Twojego biznesu nieruchomościowego.