Własna firma na KRUS. Jak nie stracić ubezpieczenia rolniczego i o jakim terminie pamiętać?
Prowadzenie małej firmy przy jednoczesnym opłacaniu składek w Kasie Rolniczego Ubezpieczenia Społecznego (KRUS) to bardzo popularne rozwiązanie wśród rolników oraz ich domowników. Pozwala ono na rozwijanie dodatkowego biznesu. Dzieje się to bez konieczności przechodzenia na znacznie droższe składki w Zakładzie Ubezpieczeń Społecznych (ZUS).
Taki przywilej obwarowano jednak wyjątkowo rygorystycznymi przepisami. Aby utrzymać prawo do ubezpieczenia rolniczego podczas prowadzenia działalności gospodarczej, trzeba co roku kontrolować konkretne limity finansowe. Należy jednocześnie pilnować terminów składania dokumentów. Przeoczenie tych obowiązków oznacza mianowicie automatyczne i przymusowe przeniesienie przedsiębiorcy do ZUS. W konsekwencji brak dyscypliny wygeneruje ogromne, dodatkowe koszty stałe.
Na szczęście rzetelna znajomość procedur pozwala na pełną ochronę Twoich interesów. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada Ustawa z dnia 20 grudnia 1990 r. o ubezpieczeniu społecznym rolników.
Warunki na start: Kuto może założyć firmę i zostać w KRUS?
Ustawa o ubezpieczeniu społecznym rolników precyzuje warunki łączenia pracy na roli z własnym biznesem. Możliwość taka przysługuje wyłącznie osobom, które spełniają kilka podstawowych kryteriów formalnych.
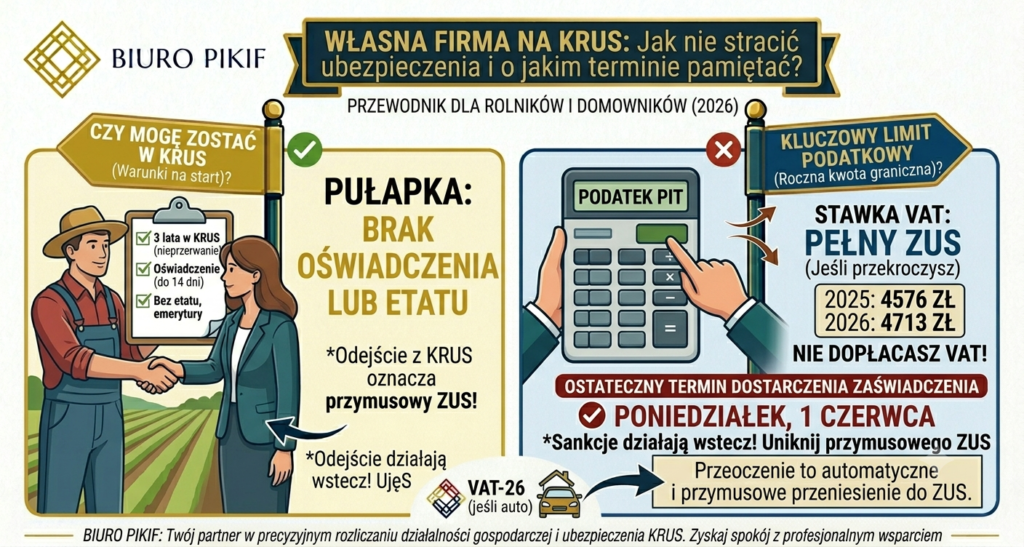
Po pierwsze, rolnik lub domownik musi podlegać ubezpieczeniu w KRUS w pełnym zakresie z mocy ustawy. Stan ten musi trwać nieprzerwanie przez co najmniej 3 lata przed dniem rozpoczęcia działalności gospodarczej. Po drugie, w ciągu 14 dni od momentu startu firmy należy złożyć w KRUS oficjalne oświadczenie o chęci kontynuowania ubezpieczenia rolniczego. Obowiązek ten dotyczy jednocześnie sytuacji rozpoczęcia współpracy przy prowadzeniu biznesu. Po trzecie, taka osoba nie może pracować nigdzie na etacie. Wyklucza to mianowicie pozostawanie w stosunku służbowym. Przepisy zabraniają zatem posiadania ustalonego prawa do emerytury, renty czy innych stałych świadczeń społecznych.
Roczna kwota graniczna, czyli kluczowy limit podatkowy
Jeżeli pomyślnie wystartowałeś z biznesem i zostałeś w KRUS, w kolejnych latach musisz kontrolować swoje wyniki finansowe. O prawie do pozostania w ubezpieczeniu rolniczym decyduje tak zwana roczna kwota graniczna należnego podatku dochodowego za poprzedni rok podatkowy.
Wartości te zmieniają się co roku. Urzędnicy publikują je oficjalnie w rządowych obwieszczeniach:
- Limit za poprzedni rok: Za rok 2025 roczna kwota graniczna podatku wynosi dokładnie 4576 zł.
- Limit na bieżący rok: Minister Rolnictwa i Rozwoju Wsi ogłosił już także limit na rok 2026, który wzrośnie do kwoty 4713 zł.
Jeśli kwota podatku dochodowego wynikająca z rozliczenia Twojej firmy za poprzedni rok przekroczy ten limit, dalsza kontynuacja ubezpieczenia rolniczego staje się mianowicie niemożliwa. Dlatego też musisz precyzyjnie planować dochody i koszty w swoim przedsiębiorstwie.
Ważny termin i konsekwencje spóźnienia
Aby udowodnić urzędnikom brak przekroczenia limitu, musisz co roku dostarczyć do KRUS specjalny dokument. Może to być zaświadczenie z urzędu skarbowego lub własne oświadczenie o wysokości należnego podatku za ubiegły rok.
Standardowo termin na złożenie tego dokumentu upływa 31 maja. Jednak w sytuacji, gdy ten dzień wypada w sobotę lub niedzielę, przepisy Kodeksu postępowania administracyjnego pozwalają na przesunięcie tego terminu na kolejny dzień roboczy. Dokładnie taka sytuacja ma miejsce teraz. Oznacza to mianowicie, że ostateczny czas na dostarczenie dokumentów mija w poniedziałek, 1 czerwca.
Konsekwencje niedopełnienia tego obowiązku są natychmiastowe. Urzędnicy wyłączą rolnika z ubezpieczenia w KRUS, jeżeli:
- Kwota podatku za ubiegły rok przekroczy wspomniany limit 4576 zł.
- Zaświadczenie lub oświadczenie w ogóle nie trafi do urzędu.
- Dokument wpłynie choćby jeden dzień po terminie, czyli po 1 czerwca.
W każdym z tych przypadków KRUS automatycznie skreśli rolnika z listy. Z dniem upływu terminu na złożenie dokumentów obejmą go mianowicie obowiązkowe ubezpieczenia społeczne i zdrowotne w ZUS. Podstawę stanowi wtedy prowadzona działalność gospodarcza.
Jedynym sposobem na uniknięcie tej trudnej sytuacji w przypadku problemów finansowych pozostaje wcześniejsze, formalne zawieszenie lub całkowita likwidacja firmy. Musisz dokonać tego przed upływem wyznaczonego terminu. W rezultacie nie czekaj na ostatnią chwilę i już teraz przygotuj odpowiednie zaświadczenie dla swojej placówki KRUS.
Spokojna głowa z profesjonalnym wsparciem księgowym
Pilnowanie limitu podatkowego 4576 zł oraz terminowe generowanie zaświadczeń z urzędu skarbowego wymaga doskonałej organizacji. W naszym lubelskim Biurze Rachunkowym PIKIF kompleksowo wspieramy rolników prowadzących działalność gospodarczą. Kontrolujemy wysokość należnego podatku dochodowego, pomagamy w optymalizacji kosztów firmy i dbamy o to, abyś nigdy nie przekroczył kwoty granicznej. W rezultacie zyskujesz pełne bezpieczeństwo ubezpieczenia w KRUS oraz pewność, że wszystkie dokumenty trafią do urzędów na czas.
Podsumowanie
Łączenie firmy z KRUS to doskonały sposób na oszczędności, ale wymaga bezwzględnej dyscypliny. Przekroczenie rocznej kwoty granicznej lub spóźnienie ze złożeniem zaświadczenia do 1 czerwca skutkuje przymusowym przeniesieniem do ZUS. Cały ten proces restrykcyjnie reguluje Ustawa o ubezpieczeniu społecznym rolników, ponieważ terminowe dopełnienie formalności stanowi jedyną gwarancję utrzymania tańszego ubezpieczenia rolniczego.