Ulga rehabilitacyjna a zakup kursu językowego. Kiedy fiskus powie nie?
Rozliczanie ulgi rehabilitacyjnej w rocznym zeznaniu podatkowym PIT bywa dla wielu osób z niepełnosprawnościami ogromną szansą. Pozwala ono mianowicie na odzyskanie części pieniędzy wydanych na ułatwienie codziennego funkcjonowania. Przepisy skonstruowano jednak w sposób bardzo restrykcyjny. Urzędnicy skarbowi skrupulatnie badają zatem każdy wydatek, który podatnik próbuje samodzielnie odliczyć od podatku.
Przekonała się o tym uczestniczka internetowego kursu tłumaczeniowego Polskiego Języka Migowego (PJM). Jej sprawę rozpatrywał niedawno Dyrektor Krajowej Informacji Skarbowej. Ta historia to idealne ostrzeżenie dla każdego, kto planuje odliczyć wydatki na edukację w ramach ulgi rehabilitacyjnej. W konsekwencji pójście na skróty przy interpretacji przepisów sprowadzi na podatnika kontrolę i konieczność dopłaty podatku.
Na szczęście dokładna analiza urzędowych pism pozwala na uniknięcie kosztownych błędów w deklaracji PIT-37. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych.
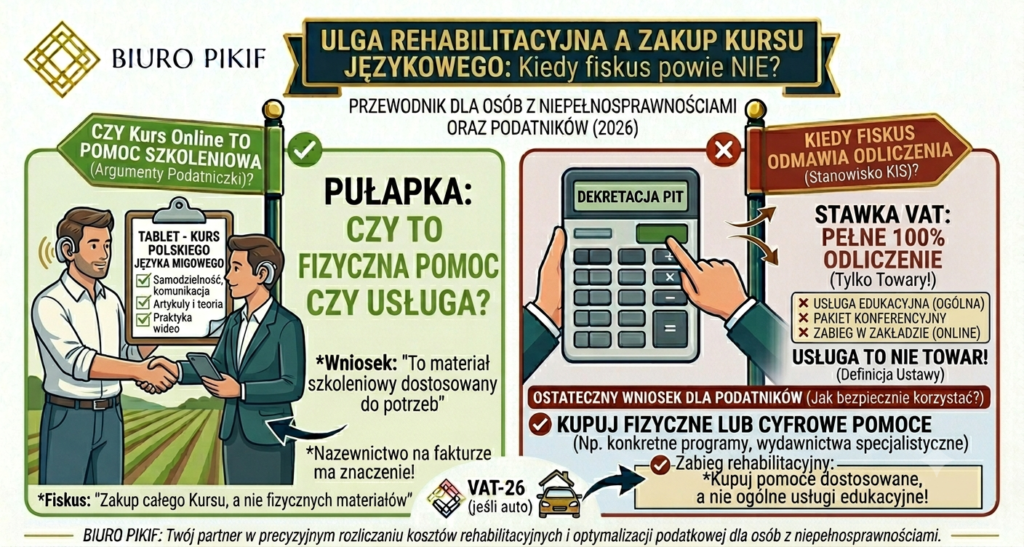
Kurs online jako pomoc szkoleniowa? Argumenty podatniczki
Sprawa znalazła swój finał w interpretacji indywidualnej z kwietnia 2026 roku. Dotyczyła ona kobiety z obustronnym niedosłuchem i orzeczonym na stałe umiarkowanym stopniem niepełnosprawności. Podatniczka postanowiła samodzielnie sfinansować półroczny, zaawansowany kurs tłumaczeniowy na komercyjnej platformie internetowej.
W ramach szkolenia miała otrzymać dostęp do artykułów naukowych, poradników i teorii tłumaczenia. Program zakładał jednocześnie aktywny udział w praktycznych warsztatach wideo i konsultacjach online z trenerem. Kobieta argumentowała logicznie, że szkolenie podnosi jej samodzielność życiową. Ułatwia mianowicie komunikację z innymi osobami z dysfunkcją słuchu i zapewnia poczucie bezpieczeństwa.
W swoim wniosku wskazała, że wydatek ten idealnie wpisuje się w ustawowy zapis o uldze rehabilitacyjnej. Konkretnie powołała się na przepis mówiący o prawie do odliczenia wydatków na zakup wydawnictw oraz materiałów dydaktycznych. Przepisy dopuszczają mianowicie odliczenie pomocy szkoleniowych, które odpowiadają potrzebom wynikającym z danej niepełnosprawności.
Sztywne granice prawa, czyli usługa to nie towar
Dyrektor Krajowej Informacji Skarbowej uznał jednak stanowisko podatniczki za całkowicie nieprawidłowe. Organ podatkowy odmówił jej prawa do ulgi. W uzasadnieniu urzędnicy przypomnieli o fundamentalnej zasadzie prawa. Wszelkie ulgi i zwolnienia podatkowe stanowią mianowicie wyjątek od zasady powszechności opodatkowania. Przepisy trzeba zatem interpretować dosłownie i niezwykle ściśle.
Urzędnicy dokonali formalnego rozbioru zakupu na czynniki pierwsze. Wskazali jednocześnie na następujące, twarde fakty:
- Faktura wystawiona przez organizatora dokumentowała zakup całego „kursu”, a nie konkretnych książek czy fizycznych materiałów.
- Dostęp do artykułów naukowych i poradników był jedynie elementem składowym wykupionego szkolenia, a nie samodzielnym celem zakupu.
Dlatego też fiskus uznał, że przedmiotem transakcji była usługa edukacyjna, a nie zakup materiałów czy pomocy szkoleniowych w rozumieniu ustawy. Przepisy o uldze rehabilitacyjnej nie przewidują natomiast możliwości odliczania wydatków na ogólne usługi szkoleniowe czy kursy językowe. W rezultacie podatniczka straciła prawo do odliczenia.
Inne prośby również odrzucone
W toku postępowania urzędnicy sprawdzali także, czy opłatę za kurs można zakwalifikować do innych kategorii wydatków rehabilitacyjnych. Analizowali mianowicie wszystkie pozycje wymienione w ustawie o podatku dochodowym od osób fizycznych.
Skarbówka kategorycznie odrzuciła możliwość uznania takiego szkolenia za wydatek na opłacenie certyfikowanego tłumacza języka migowego. Prowadząca była mianowicie nauczycielką i trenerką, a nie tłumaczem wykonującym usługę przekładu na żywo. Wydatek ten nie stanowił również zabiegu rehabilitacyjnego. Platforma internetowa nie posiada mianowicie statusu zakładu leczniczego ani placówki medycznej prowadzącej rehabilitację leczniczą.
Spokojna głowa z profesjonalnym wsparciem podatkowym
Prawidłowe kwalifikowanie wydatków do ulgi rehabilitacyjnej i czytanie interpretacji KIS bywa dla podatników ogromnym wyzwaniem. W naszym lubelskim Biurze Rachunkowym PIKIF kompleksowo pomagamy osobom fizycznym w bezpiecznym rozliczaniu rocznych deklaracji PIT. Analizujemy treść faktur, weryfikujemy statusy zakupionych pomocy szkoleniowych i pilnujemy restrykcyjnych granic prawa podatkowego. W konsekwencji zyskujesz pełne bezpieczeństwo przed urzędem skarbowym oraz pewność, że legalnie odzyskasz należne Ci pieniądze.
Podsumowanie
Opisana sprawa pokazuje, jak wielkie znaczenie dla urzędu skarbowego ma nazewnictwo na fakturze oraz sama forma zakupu. Nawet jeśli dany kurs online realnie pomaga osobie z niepełnosprawnością w codziennej komunikacji i przełamuje bariery, dla celów podatkowych pozostaje on wyłącznie usługą edukacyjną. Chcąc bezpiecznie korzystać z ulgi rehabilitacyjnej, należy kupować konkretne, fizyczne lub cyfrowe pomoce naukowe i wydawnictwa, a nie całościowe pakiety szkoleniowe czy abonamenty na platformach edukacyjnych. Cały ten proces ściśle reguluje Ustawa o PIT, ponieważ precyzja dokumentacji chroni Cię przed sankcjami ze strony fiskusa.