KSeF a moment ujęcia kosztów w CIT. Kiedy faktura obniża podatek?
Wprowadzenie Krajowego Systemu E-faktur przyniosło rewolucję w sposobie wystawiania i odbierania dokumentów. Towarzyszy jej jednak wciąż sporo poważnych wątpliwości interpretacyjnych. Wielu przedsiębiorców oraz księgowych zastanawia się mianowicie, jak nowe daty generowane przez system KSeF wpływają na rozliczenia podatku dochodowego od osób prawnych, czyli klasycznego CIT.
Klasycznym przykładem staje się sytuacja, gdy firma wykonała usługę w marcu, ale fakturę ustrukturyzowaną wystawiła w systemie KSeF dopiero w połowie kwietnia. Kiedy w takim przypadku można legalnie zaliczyć ten wydatek do kosztów uzyskania przychodów? W konsekwencji błędna interpretacja terminów wygeneruje niepotrzebny spór z urzędem skarbowym.
Na szczęście urzędowe instrukcje pozwalają na pełne uporządkowanie wiedzy i bezpieczne rozliczenie podatków. Przede wszystkim wszystkie kluczowe ramy prawne nakłada Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych.
Data na fakturze nie rządzi kosztem pośrednim
W prawie podatkowym koszty prowadzenia firmy eksperci dzielą na koszty bezpośrednie oraz koszty inne niż bezpośrednie, potocznie nazywane kosztami pośrednimi. Koszty bezpośrednie wiążą się ściśle z konkretnym przychodem przedsiębiorstwa. Koszty pośrednie stanowią jednocześnie wydatki ogólne, takie jak opłaty za telefon, usługi prawne, doradcze czy bieżący najem biura.
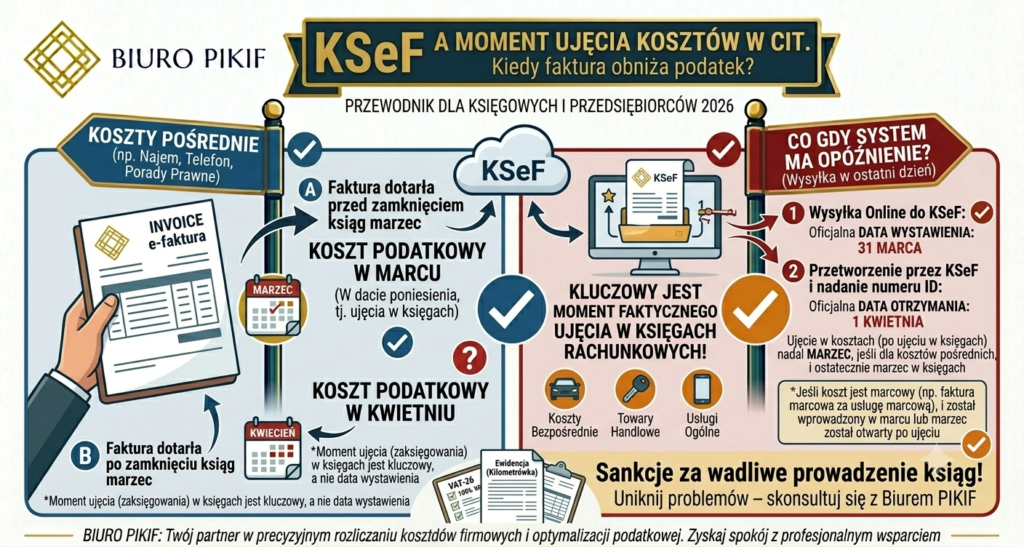
Główna zasada dotycząca kosztów pośrednich mówi wyraźnie, że są one potrącalne dokładnie w dacie ich poniesienia. Przepisy ustawy o CIT precyzują, że za dzień poniesienia kosztu uważa się dzień, na który ujęto, czyli zaksięgowano ten wydatek w księgach rachunkowych na podstawie otrzymanej faktury. Stanowisko to potwierdzają również organy podatkowe, między innymi w najnowszej interpretacji indywidualnej Dyrektora Krajowej Informacji Skarbowej z maja 2026 roku.
Wynika z niej jednoznacznie, że kluczowy pozostaje moment wpisania kosztu do ksiąg na jakimkolwiek koncie, a nie data wystawienia samego dokumentu cyfrowego. Dlatego też o momencie ujęcia wydatku w podatku dochodowym decyduje realny stan zamknięcia ksiąg rachunkowych:
- Scenariusz pierwszy: Jeśli faktura za marcową usługę dotarła do firmy odpowiednio wcześnie i księgowość wprowadziła ją do ksiąg w marcu, wydatek ten pomniejszy podatek dochodowy za marzec.
- Scenariusz drugi: Jeśli dokument wystawiony w kwietniu trafił do biura już po oficjalnym zamknięciu ksiąg za marzec i pracownicy wprowadzili go do systemu w kwietniu, to wydatek ten stanie się kosztem podatkowym kwietnia.
Co ważne, ta sama zasada niezależności od daty wystawienia faktury dotyczy kosztów bezpośrednich, na przykład zakupu towarów handlowych. Te wydatki rozlicza się w podatku dochodowym zawsze w momencie uzyskania przychodu, którego bezpośrednio dotyczą. Dzieje się to bez względu na to, kiedy sprzedawca wygenerował dokument w systemie KSeF.
Co się dzieje, gdy system ma opóźnienie?
Praca w ogólnopolskim systemie KSeF w trybie online niesie ze sobą jeszcze jedną zagadkę technologiczną. Chodzi o sytuację, w której przedsiębiorca wysyła fakturę do systemu w ostatni dzień miesiąca, na przykład 31 marca. System przetwarza plik i nadaje mu oficjalny numer identyfikacyjny KSeF dopiero następnego dnia, czyli 1 kwietnia.
Ministerstwo Finansów w oficjalnych wyjaśnieniach opublikowanych na platformie rządowej uspokaja jednak podatników. Jeśli faktura jest wysyłana w trybie online, musi trafić do systemu w dniu jej sporządzenia. W sytuacji, gdy dokument zostaje zarejestrowany na bramce systemu 31 marca, to właśnie ten dzień uznaje się za oficjalną datę wystawienia faktury. Fakt, że cyfrowy numer identyfikacyjny urzędowe serwery wygenerowały dobę później, nie zmienia zatem w żaden sposób daty wystawienia dokumentu.
Spokojna głowa z profesjonalnym wsparciem księgowym
Synchronizacja dat księgowania z technologicznymi komunikatami KSeF wymaga ogromnej uważności. Niezbędne stają się nowoczesne systemy ERP. W naszym lubelskim Biurze Rachunkowym PIKIF na bieżąco monitorujemy rządowe platformy. Dbamy o prawidłową kwalifikację kosztów bezpośrednich oraz pośrednich w CIT. Kontrolujemy momenty zamykania ksiąg rachunkowych i precyzyjnie rozliczamy faktury ustrukturyzowane. W rezultacie zyskujesz pełne bezpieczeństwo podatkowe. Twoje faktury kosztowe optymalnie i legalnie pomniejszą podatek dochodowy.
Podsumowanie
Z punktu widzenia rozliczeń podatku CIT, techniczne przesunięcia dat w Krajowym Systemie E-faktur nie rewolucjonizują samych zasad potrącania kosztów. Bez względu na to, czy faktura zyskała numer tego samego dnia, czy dzień później, oraz bez względu na to, kiedy sprzedawca kliknął przycisk wystawienia, kluczowa dla Twojego podatku dochodowego pozostaje data rzetelnego ujęcia tego wydatku w księgach rachunkowych firmy. Cały ten proces restrykcyjnie kontroluje Ustawa o CIT, ponieważ prawidłowy moment ujęcia kosztu to klucz do bezpiecznego i stabilnego biznesu.