Ewidencja przebiegu pojazdu a pełne odliczenie VAT. Czy jeden wpis dziennie wystarczy?
Zakup samochodu osobowego na potrzeby firmy to dla przedsiębiorcy spore ułatwienie, ale też potężne wyzwanie pod kątem rozliczeń podatkowych. Każdy, kto chce skorzystać z prawa do odliczenia 100% podatku VAT od zakupu paliwa, napraw czy bieżących wydatków eksploatacyjnych, musi zmierzyć się z restrykcyjnymi procedurami urzędowymi. W konsekwencji rygorystyczne podejście fiskusa wymusza na firmach prowadzenie żmudnej i codziennej dokumentacji.
Na szczęście dokładne poznanie instrukcji pozwala na uniknięcie bolesnych sankcji podczas kontroli skarbowej. Poza złożeniem w urzędzie skarbowym formularza VAT-26, kluczowym warunkiem pozostaje prowadzenie szczegółowej ewidencji przebiegu pojazdu. Wielu przedsiębiorców wykonujących mnóstwo krótkich tras w ciągu dnia szuka sposobów na uproszczenie tego uciążliwego obowiązku. Pojawia się zatem pytanie, czy zamiast wpisywania każdego pojedynczego kursu można zastosować jeden zbiorczy wpis podsumowujący cały dzień pracy.
Niestety, przepisy prawa oraz oficjalne stanowiska fiskusa nie pozostawiają złudzeń. Pójście na skróty oznacza mianowicie natychmiastową utratę prawa do pełnego odliczenia podatku. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług.
Pułapka wpisów zbiorczych
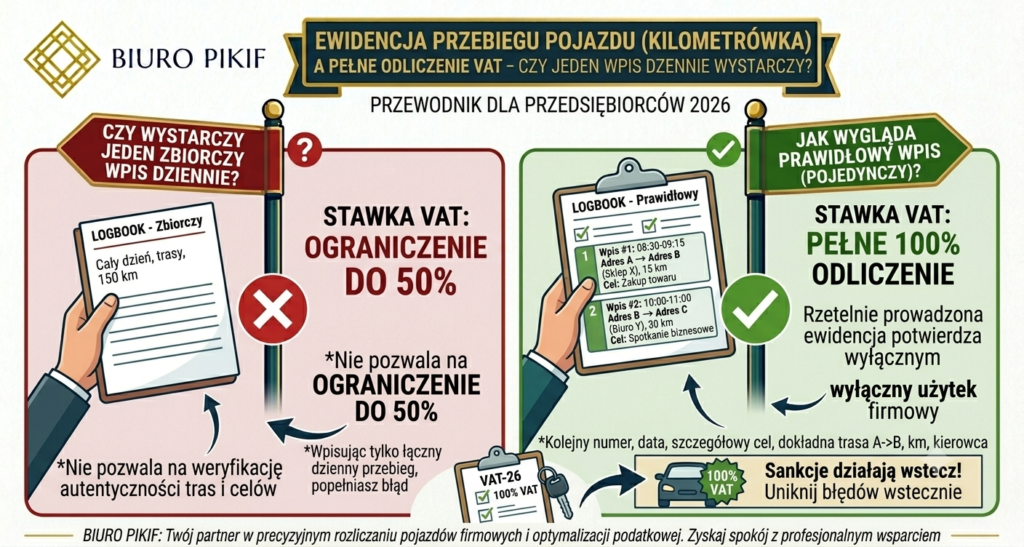
Zgodnie z ogólnymi zasadami zawartymi w ustawie o podatku od towarów i usług, domyślne odliczenie podatku od wydatków związanych z samochodami osobowymi wynosi 50%. Aby podnieść ten limit do pełnych 100%, podatnik musi bezsprzecznie udowodnić, że auto wykorzystuje wyłącznie do celów firmowych. Wyklucza to mianowicie jakikolwiek użytek prywatny. Narzędziem potwierdzającym ten fakt dla urzędników skarbowych jest właśnie rzetelnie prowadzona ewidencja.
Wpisywanie do dokumentu jedynie łącznego dziennego przebiegu na podstawie wskazań licznika z rana i wieczora, połączone z ogólnym opisem trasy i celu, stanowi poważny błąd. Taki sposób księgowania nie spełnia rygorystycznych wymogów ustawowych. Dlatego też każdy pojedynczy wyjazd samochodu kierowca musi udokumentować osobnym, indywidualnym wpisem. Zbiorcza notatka z całego dnia nie pozwala urzędnikom na zweryfikowanie autentyczności tras i celów poszczególnych podróży. W rezultacie skarbówka całkowicie zdyskwalifikuje ewidencję jako dowód w sprawie.
Jak wygląda prawidłowy wpis?
Forma prowadzenia ewidencji może być zupełnie dowolna, ponieważ przepisy dopuszczają format papierowy lub zaawansowane aplikacje elektroniczne. Sama treść musi jednocześnie ściśle odpowiadać zapisom ustawy o VAT. Przepisy określają precyzyjną listę elementów, które musi zawierać każdy wpis kierowcy dotyczący pojedynczego wykorzystania pojazdu.
Prawidłowo udokumentowany kurs musi zawierać:
- kolejny numer wpisu, datę oraz bardzo szczegółowy cel wyjazdu,
- dokładny opis trasy z punktu A do punktu B (ze wskazaniem konkretnych adresów dostawy, urzędów czy sklepów hurtowych),
- liczbę przejechanych kilometrów przypadających na ten konkretny, pojedynczy przejazd,
- imię i nazwisko osoby kierującej pojazdem firmowym.
Dodatkowo na koniec każdego okresu rozliczeniowego w dokumencie musi znaleźć się aktualny stan licznika oraz podsumowanie przejechanych kilometrów. Sam właściciel firmy musi zatem potwierdzić autentyczność wpisów, jeśli auto prowadził zatrudniony pracownik. Osobną i skomplikowaną procedurę przewidziano również na sytuacje, gdy samochód udostępniasz osobie trzeciej, niebędącej pracownikiem przedsiębiorstwa.
Konsekwencje błędów w kilometrówce
Stanowisko organów skarbowych w tej kwestii pozostaje wyjątkowo jednolite. Dyrektor Krajowej Informacji Skarbowej w interpretacjach indywidualnych, w tym w rozstrzygnięciu z października 2025 roku, wyraźnie podkreśla, że weryfikacja tras musi być drobiazgowa. Wszelkie luki, niepełne opisy czy brak szczegółowych adresów dostaw powodują, że ewidencja staje się mianowicie całkowicie wadliwa.
Konsekwencje dla przedsiębiorcy są w tym przypadku bardzo dotkliwe. Jeżeli urząd skarbowy zakwestionuje rzetelność kilometrówki, podatnik natychmiast traci prawo do odliczania 100% podatku VAT. Co gorsza, sankcja ta działa wstecz. Ograniczenie odliczenia do wysokości 50% zostanie zastosowane do wszystkich wydatków ponoszonych od samego początku użytkowania tego samochodu w firmie.
Jeśli specyfika Twojej działalności wymaga częstych i krótkich wyjazdów, musisz pogodzić się z koniecznością dokładnego opisywania każdego z nich. Alternatywnie możesz przejść na bezpieczniejsze, choć mniej opłacalne, odliczenie połowy podatku VAT bez prowadzenia jakiejkolwiek dokumentacji.
Spokojna głowa z profesjonalnym wsparciem podatkowym
Prowadzenie bezbłędnej ewidencji przebiegu pojazdu i terminowe składanie deklaracji VAT-26 wymaga ogromnej dyscypliny i precyzji. W lubelskim Biurze Rachunkowym PIKIF zdejmujemy z barków przedsiębiorców ten żmudny obowiązek. Weryfikujemy poprawność wpisów kilometrówki, kontrolujemy stany liczników oraz czuwamy nad pełnym bezpieczeństwem Twoich odliczeń podatkowych. W rezultacie zyskujesz pewność, że żadna kontrola skarbowa nie podważy prawa Twojej firmy do pełnego odliczenia podatku VAT.
Podsumowanie
Jeden zbiorczy wpis dzienny w ewidencji pojazdu nie wystarczy do zachowania pełnego odliczenia podatku. Przepisy wymagają mianowicie szczegółowego dokumentowania każdego odrębnego kursu wraz z podaniem dokładnych adresów docelowych. Cały ten proces restrykcyjnie reguluje Ustawa o VAT, ponieważ terminowe i skrupulatne prowadzenie kilometrówki stanowi jedyną drogę do legalnego odliczenia 100% podatku w firmie.