Kto ma status małego podatnika w CIT? Sprawdź limit i zasady obliczania przychodu
Posiadanie statusu małego podatnika w podatku dochodowym od osób prawnych to dla wielu firm szansa na realne oszczędności. Status ten pozwala mianowicie na korzystanie z obniżonej, 9% stawki podatku CIT. Przedsiębiorcy zyskują jednocześnie prawo do dokonywania bardzo atrakcyjnych, jednorazowych odpisów amortyzacyjnych.
Aby jednak móc legalnie korzystać z tych preferencji, przedsiębiorstwo musi spełnić sztywny warunek dotyczący wysokości obrotów. Kluczowe znaczenie ma mianowicie poprawne wyliczenie limitu przychodów. Urzędnicy skarbowi bardzo drobiazgowo weryfikują zatem, czy firma nie przekroczyła dozwolonego progu. W konsekwencji każdy błąd w obliczeniach naraża spółkę na utratę prawa do niższych podatków i konieczność dopłaty zaległości.
Na szczęście dokładna analiza struktury wpływów pozwala na pełne zabezpieczenie finansów spółki. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych.
Jaki limit obowiązuje obecnie?
Zgodnie z przepisami ustawy o CIT, status małego podatnika zależy bezpośrednio od wartości przychodu ze sprzedaży. Urzędnicy badają mianowicie obrót, który firma osiągnęła w poprzednim roku podatkowym. Przepisy określają ten próg na równowartość 2 000 000 euro.
Kwotę tę księgowi przeliczają na polskie złote według średniego kursu euro ogłaszanego przez Narodowy Bank Polski. Decyduje mianowicie kurs na pierwszy dzień roboczy października poprzedniego roku. Sam wynik zaokrągla się jednocześnie do pełnych tysięcy złotych.
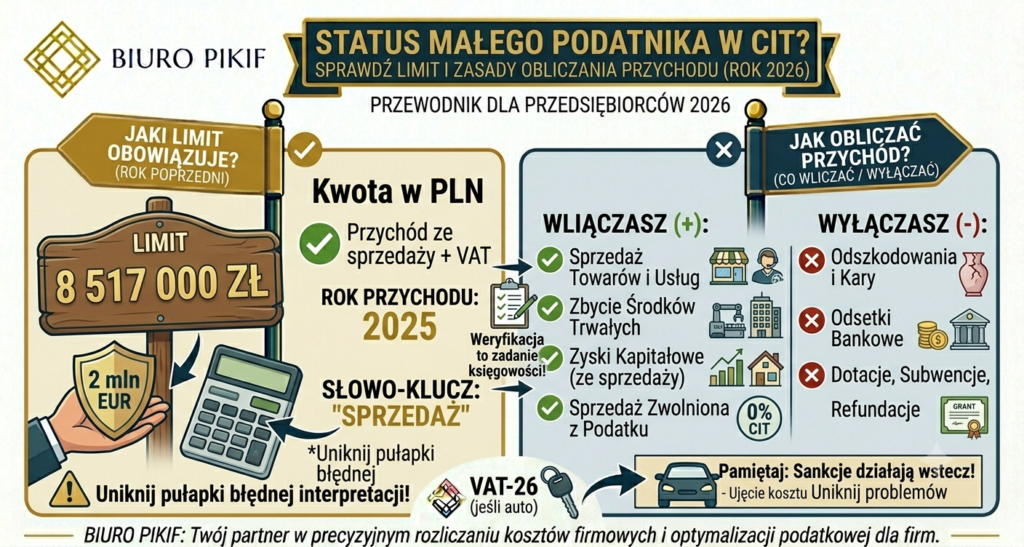
Dla podatników rozliczających się w 2026 roku kluczowe pozostają wyniki finansowe osiągnięte w roku ubiegłym. Oficjalny limit na 2026 rok wynosi dokładnie 8 517 000 zł. Jeśli Twoje przychody ze sprzedaży wraz z należnym podatkiem VAT za 2025 rok nie przekroczyły tej kwoty, Twoja firma zachowuje status małego podatnika. Dlatego też musisz precyzyjnie kontrolować tę wartość na przełomie roku.
Przychód ze sprzedaży to nie to samo co przychód podatkowy
Największą pułapką przy wyliczaniu tego limitu jest błędne utożsamianie „przychodu ze sprzedaży” z ogólnym przychodem podatkowym firmy. Ustawa o CIT nie zawiera precyzyjnej definicji samego pojęcia sprzedaży na potrzeby tego limitu. Stan ten przez lata rodził zatem wiele trudnych sporów z fiskusem.
Obecną linię interpretacyjną jasno obrazują oficjalne wyjaśnienia Dyrektora Krajowej Informacji Skarbowej. Znajdziemy je mianowicie w decyzji ze stycznia 2025 roku. Organ podatkowy nakazuje tam stosowanie bardzo dosłownej wykładni przepisów. Przy obliczaniu progu musisz wziąć pod uwagę wyłącznie te transakcje, które miały charakter czystej sprzedaży.
Do limitu 8 517 000 zł musisz obowiązkowo wliczyć:
- przychody ze sprzedaży wszelkich towarów, materiałów i wyrobów gotowych,
- przychody z tytułu świadczenia usług na rzecz kontrahentów,
- sprzedaż składników majątku firmy, w tym środków trwałych,
- przychody ze sprzedaży zaliczane bezpośrednio do zysków kapitałowych,
- przychody ze sprzedaży, które na mocy odrębnych przepisów są zwolnione z podatku dochodowego.
Czego nie należy wliczać do limitu?
Skoro urzędnicy nakazują brać pod uwagę wyłącznie czystą sprzedaż, to wszelkie inne wpływy finansowe firmy należy pominąć. Dotyczy to mianowicie środków, które nie wynikają bezpośrednio z odpłatnego zbycia towarów lub usług.
Podczas weryfikacji statusu małego podatnika z sumy przychodów wyłącza się:
- otrzymane odszkodowania oraz kary umowne od kontrahentów,
- odsetki od środków zgromadzonych na firmowych rachunkach bankowych,
- otrzymane dotacje, dopłaty, subwencje oraz refundacje poniesionych kosztów.
W rezultacie wyłączenie tych pozycji może uratować status małego podatnika w Twojej firmie.
Spokojna głowa z profesjonalnym wsparciem księgowym
Weryfikacja statusu małego podatnika nie może polegać na zwykłym przepisaniu ogólnej sumy przychodów z zamknięcia roku. W naszym lubelskim Biurze Rachunkowym PIKIF kompleksowo pomagamy spółkom z o.o. w precyzyjnej analizie struktury ich wpływów. Dokładnie oddzielamy przychody ze sprzedaży od pozostałych przychodów operacyjnych czy finansowych. Pilnujemy mianowicie sztywnego limitu 8 517 000 zł. W rezultacie zyskujesz całkowitą pewność, że Twoja firma w pełni legalnie korzysta z obniżonej stawki 9% CIT oraz jednorazowej amortyzacji.
Podsumowanie
Status małego podatnika w CIT zapewnia firmom potężne preferencje podatkowe, ale wymaga skrupulatnej analizy księgowej. Przekroczenie limitu 8 517 000 zł oznacza mianowicie automatyczny powrót do podstawowej stawki podatku. Cały ten mechanizm restrykcyjnie reguluje Ustawa o CIT, ponieważ właściwe przyporządkowanie przychodów decyduje o zyskowności Twojego biznesu.