Jak zaksięgować obiad z kontrahentem? Ściągawka z dekretacji dla księgowych
Wiemy już doskonale, jak spotkania biznesowe w restauracji wyglądają od strony przepisów o VAT oraz podatku dochodowego (PIT/CIT). Czas na czystą i sprawną praktykę księgową. Ustawa o rachunkowości nie narzuca nam jednego, sztywnego sposobu ujmowania takich wydatków w planie kont. W konsekwencji księgowi muszą posłużyć się standardowymi kontami kosztów działalności operacyjnej zespołu 4 oraz 5.
Na szczęście odpowiednie schematy pozwalają szybko i bezbłędnie wprowadzić fakturę za usługę gastronomiczną do ksiąg rachunkowych. Przygotowaliśmy zatem dla Ciebie dwa proste scenariusze operacyjne. Zakładamy w nich, że na dokumencie z restauracji nie widnieje żaden alkohol. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada Ustawa z dnia 29 września 1994 r. o rachunkowości.
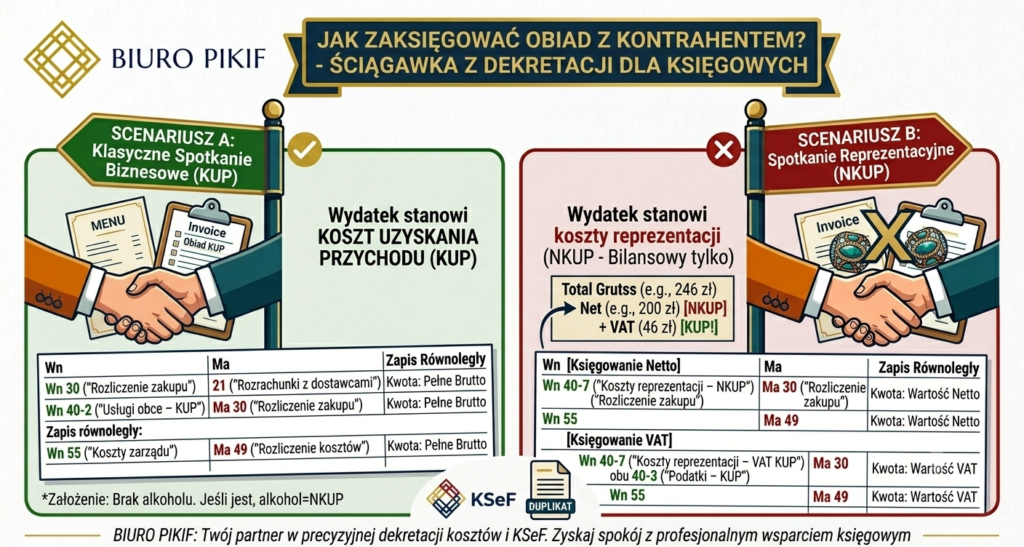
Scenariusz A: Klasyczne spotkanie biznesowe (KUP)
Jeżeli spotkanie miało charakter stricte roboczy (omawianie umów, negocjacje cenowe), wydatek ten w całości stanowi Koszt Uzyskania Przychodu (KUP). Ponieważ przepisy zabraniają odliczania VAT-u od usług gastronomicznych, fakturę księgujemy bezpośrednio w kwocie brutto. Dlatego też księgowanie przebiega w dwóch prostych krokach:
1. Wprowadzenie faktury brutto do ksiąg:
- Wn konto 30 („Rozliczenie zakupu”)
- Ma konto 21 („Rozrachunki z dostawcami”)
2. Odniesienie wydatku w koszty (np. na kontach zespołu 4 i 5):
- Wn konto 40-2 („Usługi obce – KUP”)
- Ma konto 30 („Rozliczenie zakupu”)
- Zapis równoległy: Wn konto 55 („Koszty zarządu”) / Ma konto 49 („Rozliczenie kosztów”)
A co z nieszczęsnym alkoholem? Jeśli na fakturze znalazł się alkohol, jego wartość musisz odrębnie zaksięgować jako NKUP (Nieuznawany Koszt Uzyskania Przychodu). Używasz do tego mianowicie dedykowanego, analitycznego konta kosztów usług obcych. W rezultacie chronisz firmę przed błędem podatkowym.
Scenariusz B: Spotkanie o charakterze reprezentacyjnym (NKUP)
Co zrobić, jeśli spotkanie nosiło znamiona wystawności i ostatecznie zakwalifikowałeś je jako reprezentację? W ujęciu bilansowym to wciąż koszt operacyjny firmy, ale podatkowo stanowi on już NKUP. Co ciekawe, w tym przypadku przepisy wymagają rozbicia wydatku na wartość netto oraz nieodliczony podatek VAT. Jednocześnie sam nieodliczony VAT od reprezentacji może być kosztem podatkowym (KUP)! Księgujemy zatem obie pozycje osobno:
1. Księgowanie wartości netto usługi (NKUP):
- Wn konto 40-7 („Koszty reprezentacji – NKUP”)
- Ma konto 30 („Rozliczenie zakupu”)
- Zapis równoległy: Wn konto 55 / Ma konto 49
2. Księgowanie nieodliczonego podatku VAT (KUP):
- Wn konto 40-7 („Koszty reprezentacji – VAT KUP”) lub konto 40-3 („Podatki i opłaty – KUP”)
- Ma konto 30 („Rozliczenie zakupu”)
- Zapis równoległy: Wn konto 55 / Ma konto 49
Na koniec: Co ma do tego KSeF i duplikaty faktur?
W kontekście zbierania dokumentów za spotkania biznesowe warto wspomnieć o technicznej rewolucji, jaką niesie za sobą Krajowy System e-Faktur (KSeF). Tradycyjne paragony z NIP oraz papierowe faktury restauracyjne stopniowo ustępują miejsca ustrukturyzowanym dokumentom cyfrowym.
Urzędnicy pobierają e-faktury bezpośrednio z rządowej platformy. W konsekwencji eliminuje to problem zagubionych dokumentów czy konieczności wystawiania papierowych duplikatów przez menedżerów restauracji. Nowoczesny system ułatwia mianowicie automatyczną dekretację kosztów, co znacznie przyspiesza codzienną pracę działu księgowości.
Spokojna głowa z profesjonalnym wsparciem księgowym
Prawidłowe budowanie analityki dla kosztów KUP oraz NKUP wymaga ogromnej skrupulatności i bieżącej wiedzy podatkowej. W naszym lubelskim Biurze Rachunkowym PIKIF bierzemy na siebie pełną odpowiedzialność za prawidłowe księgowanie wszystkich operacji gospodarczych Twojej firmy. Projektujemy przejrzyste plany kont, precyzyjnie rozliczamy nieodliczony VAT i przygotowujemy firmy na nadchodzące wdrożenie KSeF. W rezultacie zyskujesz nienagannie prowadzone księgi rachunkowe oraz pełne bezpieczeństwo przed fiskusem.
Podsumowanie
Dekretacja obiadów biznesowych zależy bezpośrednio od celu spotkania oraz obecności alkoholu na fakturze. Prawidłowy podział na konta analityczne pozwala na legalne ujęcie nieodliczonego podatku VAT w kosztach uzyskania przychodów. Cały ten proces ewidencyjny reguluje bezpośrednio Ustawa o rachunkowości, ponieważ rzetelne księgowanie stanowi fundament stabilnego i bezpiecznego rozwoju każdej nowoczesnej spółki.