Spotkanie w restauracji a PIT i CIT. Czy obiad z kontrahentem to koszt firmy?
W poprzednim wpisie wyjaśniliśmy sobie, że z faktury za obiad w restauracji nie odliczysz ani jednej złotówki podatku VAT. Automatycznie pojawia się zatem kolejne ważne pytanie. A co z podatkiem dochodowym od osób fizycznych oraz prawnych (PIT/CIT)? Czy kwotę z paragonu lub faktury można legalnie wrzucić w koszty uzyskania przychodów, żeby zapłacić mniejszy podatek na koniec miesiąca?
Tutaj przepisy bywają czasami zdradliwe, ale mamy dla Ciebie bardzo dobre wieści. Przez lata urzędnicy uważali mianowicie każde wyjście do restauracji za zakazaną „reprezentację”. Dziś podejście fiskusa jest o wiele bardziej ludzkie i elastyczne. W konsekwencji rzetelna znajomość zasad chroni Twoje zyski przed urzędem skarbowym. Sprawdź, kiedy obiad biznesowy obniży Twój podatek, a kiedy lepiej całkowicie odpuścić. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakładają bezpośrednio Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych oraz Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych.
Kluczowy pojedynek: Reklama vs Reprezentacja vs Biznes
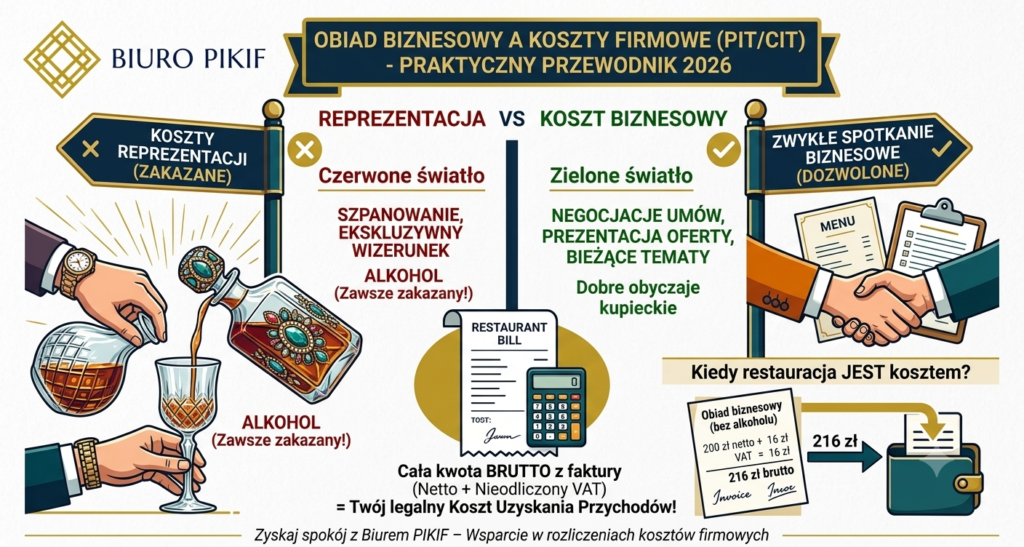
Ustawy o podatku dochodowym mówią mianowicie bardzo jasno, że koszty reprezentacji nie stanowią kosztów uzyskania przychodów. Problem polega jednak na tym, że ustawodawca nigdzie nie zapisał precyzyjnej definicji samej „reprezentacji”. Przez lata praktyki wypracowano zatem jasny podział, który warto znać:
- Reprezentacja (ZAKAZANA w kosztach): To działania, których główny cel stanowi budowanie ekskluzywnego wizerunku, pokazanie wyjątkowego prestiżu czy po prostu „szpanowanie” przed klientem.
- Reklama (DOZWOLONA w kosztach): To działania skupione bezpośrednio na produkcie lub usłudze, które mają na celu zachęcenie jak największej liczby osób do zakupu (np. ulotki czy posty sponsorowane).
- Zwykłe spotkanie biznesowe (DOZWOLONA w kosztach): To naturalny element nowoczesnego prowadzenia interesów. Jeśli rozmawiacie o umowie, ustalacie ceny lub prezentujecie ofertę, realizujecie mianowicie normalny dzień pracy.
Zielone światło: Kiedy restauracja JEST kosztem?
Dyrektor Krajowej Informacji Skarbowej oraz Minister Finansów w wielu oficjalnych interpretacjach (w tym w najnowszych z 2025 i 2026 roku) zgodnie potwierdzają ważną regułę. Jeśli wyjście do restauracji miało cel stricte roboczy, wydatek ten stanowi koszt podatkowy! Na szczęście ugoszczenie kontrahenta podczas rozmów biznesowych traktuje się dziś jako element dobrych obyczajów kupieckich.
Możesz wrzucić obiad w koszty, jeśli podczas spotkania:
- Negocjujecie warunki obecnej lub przyszłej umowy handlowej.
- Prezentujesz klientowi swoje flagowe produkty lub usługi.
- Omawiacie bieżące, skomplikowane tematy projektowe.
Dlatego też musisz pamiętać o jednym ważnym warunku rynkowym. Spotkanie musi trzymać się standardów powszechnie przyjętych w biznesie. Jeśli zabierzesz klienta na zwykły lunch, wszystko działa w porządku. Gdyby jednocześnie spotkanie było rażąco wystawne i ponadprzeciętnie drogie, urząd może uznać wydatek za zakazaną reprezentację.
Czerwone światło: Uwaga na alkohol!
Zamówiłeś do kolacji biznesowej wino lub piwo? Tutaj musisz zachować szczególną ostrożność, ponieważ przepisy nie wybaczają błędów. O ile sam posiłek przejdzie bez problemu, o tyle wydatki na alkohol skarbówka z automatu wyrzuca z kosztów.
Fiskus stoi mianowicie na sztywnym stanowisku, że zakup trunków procentowych nie ma żadnego związku z osiąganiem przychodów ani zabezpieczeniem ich źródła. W rezultacie bezpieczniej jest poprosić kelnera o rozdzielenie rachunku na dwa osobne dokumenty. Możesz też po prostu zapłacić za alkohol z prywatnej kieszeni, unikając dyskusji z kontrolerami.
Genialny bonus: Co zrobić z nieodliczonym VAT-em?
Wróćmy na chwilę do zasady, o której pisaliśmy ostatnio. Z faktury za usługę gastronomiczną nie możesz odliczyć podatku VAT. Co w takim razie dzieje się z tym straconym podatkiem?
Mamy dla Ciebie świetną wiadomość! Przepisy dla PIT oraz dla CIT pozwalają zaliczyć nieodliczony podatek VAT bezpośrednio do kosztów uzyskania przychodów. W rezultacie jeśli usługa gastronomiczna spełniała warunki spotkania biznesowego (była robocza i bez alkoholu), do swoich kosztów wrzucasz całą kwotę brutto z faktury (czyli wartość netto + nieodliczony VAT).
Przykład liczbowy: Jeśli za obiad biznesowy zapłaciłeś 200 zł netto + 16 zł VAT (razem 216 zł brutto), to całe 216 zł legalnie pomniejsza Twój podatek dochodowy. Pamiętaj jednak, że jeśli na fakturze widnieje alkohol, jego wartość brutto w całości ląduje w koszu.
Spokojna głowa z profesjonalnym wsparciem księgowym
Prawidłowe opisywanie faktur za spotkania biznesowe i rozdzielanie pozycji kosztowych bywa uciążliwe. W naszym lubelskim Biurze Rachunkowym PIKIF dbamy o to, aby każdy wydatek w Twojej firmie posiadał nienaganne uzasadnienie ekonomiczne. Pomagamy klientom w bezpiecznym dokumentowaniu obiadów menedżerskich oraz optymalizujemy rozliczenia PIT i CIT. W rezultacie zyskujesz pełną kontrolę nad podatkami oraz święty spokój podczas kontroli.
Podsumowanie
Idziesz na obiad z klientem? Śmiało weź fakturę na firmę! O ile spotkanie ma charakter roboczy i nie zamawiasz alkoholu, całość wydatku w kwocie brutto legalnie zaliczysz do kosztów prowadzenia działalności. Cały ten proces kontroluje bezpośrednio Ustawa o podatku dochodowym, ponieważ bezpieczne rozliczanie kosztów firmowych stanowi fundament sukcesu każdego przedsiębiorcy.