
Spotkanie z kontrahentem w restauracji a VAT. Czy można odliczyć obiad biznesowy?
Rozmowy o nowych projektach, negocjowanie umów czy podsumowanie kwartału – biznes bardzo często przenosi się zza biurek do kawiarni i restauracji. Gdy kelner przynosi rachunek, a Ty bierzesz fakturę na firmę, pojawia się odwieczny dylemat każdego przedsiębiorcy. Jak prawidłowo rozliczyć VAT od spotkania biznesowego? W konsekwencji musisz rozdzielić ten temat na dwie zupełnie różne kwestie podatkowe.
Przedsiębiorca musi ocenić prawo do odliczenia VAT z faktury (podatek naliczony) oraz ewentualny obowiązek dopłaty podatku za ugoszczenie partnera (podatek należny). Na szczęście proste podsumowanie aktualnych zasad skutecznie uchroni Cię przed kosztownym błędem. Przede wszystkim wszystkie kluczowe ramy prawne nakłada Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług.
Zakaz odliczania VAT od usług gastronomicznych
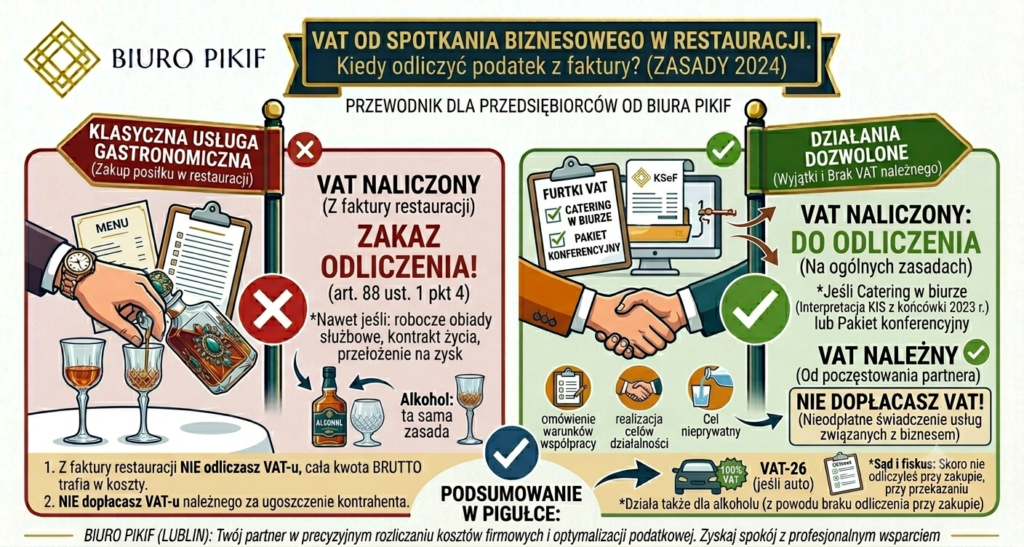
Zacznijmy od złej wiadomości dla wszystkich przedsiębiorców. Choćby obiad z kontrahentem przyniósł Twojej firmie kontrakt życia i bezdyskusyjnie wiązał się z prowadzeniem biznesu, nie odliczysz VAT-u z faktury za restaurację.
Fiskus opiera się tutaj na wyjątkowo sztywnym zapisie w ustawie o VAT, a dokładnie na art. 88 ust. 1 pkt 4. Przepis ten wprowadza mianowicie całkowity zakaz odliczania podatku od usług gastronomicznych. Dlatego też Dyrektor Krajowej Informacji Skarbowej (KIS) pozostaje w tej kwestii całkowicie nieugięty.
Przykładowo, w najnowszej interpretacji z 24 marca 2026 r. organ podatkowy rozpatrywał sprawę przedsiębiorcy, który dokumentował fakturami robocze obiady służbowe bez alkoholu. Urzędnicy skarbowi potwierdzili jednoznacznie, że nawet bezpośrednie przełożenie spotkań na Twój zysk i obrót opodatkowany nie zmienia przepisów. Sam fakt zakupu usługi gastronomicznej całkowicie blokuje zatem prawo do odliczenia podatku naliczonego.
Dwie ważne furtki: Catering i usługi kompleksowe
Opisany zakaz dotyczy wyłącznie klasycznych usług restauracyjnych. Przepisy pozwalają jednocześnie na odliczenie VAT w dwóch innych sytuacjach biznesowych:
- Catering w biurze: Jeśli zamawiasz jedzenie na spotkanie biznesowe bezpośrednio do siedziby swojej firmy, kupujesz usługę cateringową. Od cateringu można odliczyć VAT na ogólnych zasadach, co potwierdzają mianowicie interpretacje KIS z końcówki 2025 roku.
- Pakiet konferencyjny: Jeśli obiad stanowi element większej, kompleksowej usługi (np. szkolenia lub konferencji), odliczasz VAT od całości faktury.
Dobra wiadomość: Brak VAT-u należnego od „darmowego” posiłku
Skoro fundujesz kontrahentowi drogi posiłek, to czy urząd skarbowy uzna to za nieodpłatne świadczenie usług? Czy musisz odprowadzić od tego VAT należny?
Na szczęście w tym przypadku urzędnicy stają po stronie przedsiębiorców. Aby darmowa usługa podlegała opodatkowaniu, musiałaby mianowicie służyć celom prywatnym, czyli niezwiązanym z biznesem. Ponieważ spotkanie służy omówieniu warunków współpracy, realizuje ono cele Twojej działalności gospodarczej.
Dodatkowo sądy i fiskus w interpretacji z 28 stycznia 2026 r. przypominają o prostej zasadzie. Skoro nie mogłeś odliczyć VAT-u przy zakupie usługi w restauracji, to nie musisz go naliczać przy jej nieodpłatnym przekazaniu. W rezultacie posiłek z kontrahentem nie stanowi prywatnej imprezy, więc nie wykazujesz podatku należnego.
A co z alkoholem do kolacji?
Nawet jeśli do posiłku zamówisz alkohol i urzędnicy próbowaliby kwestionować jego bezpośredni związek z biznesem, ratuje Cię ta sama zasada prawna. Skoro od zakupu alkoholu w restauracji i tak nie odliczyłeś podatku VAT, to od poczęstowania nim kontrahenta nie musisz odprowadzać podatku należnego. Zatem obie strony transakcji pozostają całkowicie bezpieczne.
Podsumowanie w pigułce
Jeśli organizujesz spotkanie biznesowe w restauracji lub kawiarni poza firmą, zapamiętaj dwie reguły:
- Z faktury restauracyjnej nie odliczasz VAT-u, a cała kwota brutto trafia bezpośrednio w Twoje koszty uzyskania przychodów.
- Nie dopłacasz żadnego VAT-u należnego za to, że partner biznesowy zjadł posiłek na Twój koszt.
W naszym lubelskim Biurze Rachunkowym PIKIF kompleksowo pomagamy przedsiębiorcom w prawidłowym klasyfikowaniu kosztów reprezentacji i reklamy. Dbamy o to, aby Twoje rozliczenia podatkowe idealnie współgrały z najnowszymi interpretacjami Dyrektora KIS. W rezultacie zyskujesz pełny spokój podczas ewentualnych kontroli skarbowych. Cały ten obszar kontroluje bezpośrednio Ustawa o VAT, ponieważ precyzyjna księgowość stanowi tarczę ochronną każdego przedsiębiorstwa.


