Uwaga na mit: Wszystko, co wydasz na start spółki z o.o., jest kosztem firmy
Kiedy zakładasz biznes ze wspólnikami, każda wydana złotówka boli podwójnie. Nic dziwnego, że chcecie jak najszybciej „odbić sobie” koszty startowe, wrzucając faktury w nowo otwartą działalność. Niestety, w przypadku spółki z ograniczoną odpowiedzialnością fiskus stawia grubą i bardzo wyraźną kreskę. W konsekwencji błędne rozliczenie początkowych wydatków sprowadzi na Was spore kłopoty podatkowe.
Na szczęście prosta analiza przepisów pozwala na uniknięcie wpadki już przy pierwszym rozliczeniu z urzędem skarbowym. Sprawdź zatem tę szybką ściągawkę i dowiedz się, kto naprawdę powinien zapłacić za start. Przede wszystkim wszystkie kluczowe ramy prawne w tym zakresie nakłada Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych.
Czy faktura za notariusza i podatek PCC mogą iść w koszty spółki?
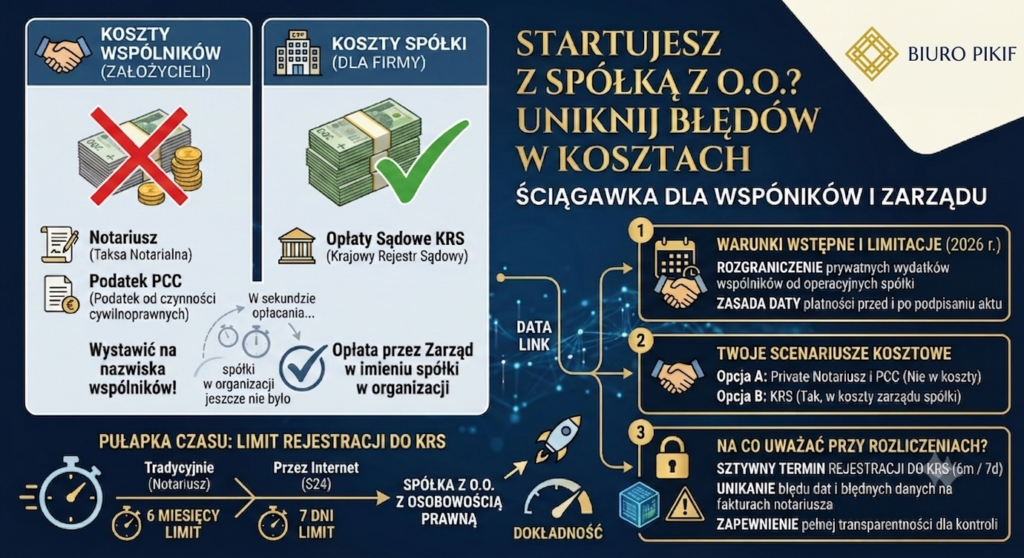
Krótko: Nie. Wydatki na przygotowanie umowy u notariusza oraz podatek od czynności cywilnoprawnych (PCC) to wyłącznie prywatne wydatki wspólników założycieli.
Dlaczego urzędnicy podchodzą do tego tak rygorystycznie? Z punktu widzenia prawa, w momencie płacenia tych kwot, spółka jeszcze… fizycznie nie istnieje. Dopiero podpisanie aktu notarialnego powołuje do życia tak zwaną spółkę w organizacji. Skoro podmiotu nie było na świecie w sekundzie opłacania taksy, nie może on zatem legalnie wrzucić tego w swoje koszty operacyjne. Dlatego też fakturę za te usługi notariusz musi wystawić bezpośrednio na nazwiska wspólników, a nie na dane przyszłej firmy.
Czy opłatę sądową za wpis do KRS można rozliczyć w firmie?
Krótko: Tak, jak najbardziej. Koszty sądowe związane z rejestracją w Krajowym Rejestrze Sądowym to już zupełnie inna bajka.
Dlaczego w tym przypadku przepisy pozwalają na ujęcie wydatku w firmie? Obowiązek zgłoszenia spółki do sądu spoczywa mianowicie na nowo powołanym zarządzie. To oficjalne zadanie biznesowe, które menedżerowie realizują już w imieniu powstałej spółki w organizacji. W rezultacie firma płaci za własną rejestrację państwową. Wydatek ten idealnie wpisuje się jednocześnie w definicję kosztów działalności operacyjnej nowego podmiotu.
Pułapka czasu: Ile macie dni na rejestrację spółki?
Po wyjściu od notariusza nie możecie osiadać na laurach. Wasza spółka w organizacji ma mianowicie ograniczony czas na to, by stać się pełnoprawną spółką z o.o. z osobowością prawną. W konsekwencji limity zależą bezpośrednio od wybranej ścieżki startowej:
- Tradycyjnie (u notariusza): Zarząd musi złożyć wniosek do KRS w ciągu 6 miesięcy od podpisania umowy.
- Przez internet (system S24): Tutaj procedury są ekspresowe, ponieważ na złożenie dokumentów macie zaledwie 7 dni.
Jeżeli przegapicie te sztywne terminy, spółka w organizacji po prostu przestanie istnieć. Dlatego też pośpiech i dyscyplina pozostają kluczem do sukcesu.
Szybki widok na księgi (Dla dociekliwych)
Gdy przelejecie pieniądze za wpis do KRS z konta nowej firmy, w Waszej księgowości pojawi się standardowy, prosty zapis. Opłata rejestracyjna pomniejszy wynik finansowy spółki. W rezultacie księgowy zastosuje następujące księgowanie operacyjne:
- Wn konto 40-3 („Podatki i opłaty”) lub konto 55 („Koszty zarządu”)
- Ma konto 13-0 („Rachunek bieżący”)
Spokojna głowa z profesjonalnym wsparciem księgowym
Rozgraniczenie kosztów wspólników od kosztów samej spółki kapitałowej wymaga biegłej znajomości przepisów prawa handlowego. W naszym lubelskim Biurze Rachunkowym PIKIF dbamy o bezpieczeństwo podatkowe nowo powstałych firm już od pierwszego dnia ich funkcjonowania. Weryfikujemy faktury kosztowe, prawidłowo rozliczamy wydatki rejestracyjne oraz prowadzimy księgi handlowe w pełni transparentnie. W rezultacie zyskujesz pewność, że żadna kontrola skarbowa nie zakwestionuje Twoich rozliczeń.
Podsumowanie
Pamiętajcie o prostej, złotej zasadzie: wspólnicy płacą zawsze za powołanie spółki, a spółka płaci za swoją rejestrację. Podział ten oszczędzi Wam mianowicie niepotrzebnych dyskusji i sporów podczas ewentualnej kontroli skarbowej. Cały ten obszar kontroluje bezpośrednio Ustawa o podatku dochodowym od osób prawnych, ponieważ czysty start to fundament stabilnego biznesu.