Rozliczenie finansowe po rozstaniu – czy zwrot nakładów od byłego partnera to przychód w PIT?
Rozstania par żyjących w związkach nieformalnych wiążą się często z koniecznością podziału wspólnego majątku. Bez wątpienia dobrym przykładem jest tutaj dom wybudowany na działce jednego z partnerów. Gdy jedna strona zwraca drugiej pieniądze za poniesione kiedyś wydatki, pojawia się jednak kluczowe pytanie. Czy taki zwrot podlega ostatecznie opodatkowaniu podatkiem dochodowym (PIT)?
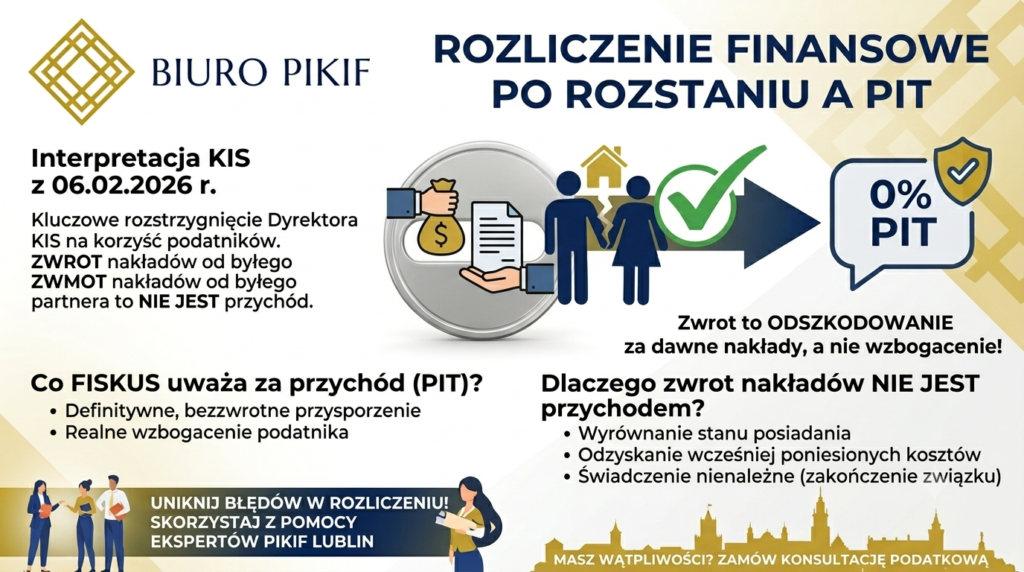
Na szczęście Dyrektor Krajowej Informacji Skarbowej wydał niedawno bardzo jednoznaczne rozstrzygnięcie. Mowa tutaj o interpretacji indywidualnej z dnia 6 lutego 2026 roku o numerze 0113-KDIPT2-3.4011.13.2026.1.SJ. Warto zauważyć, że stanowisko to jest wyjątkowo korzystne dla wszystkich podatników.
Zwrot to nie wzbogacenie, czyli co mówi fiskus
Zgodnie z polskim prawem podatkowym obowiązują bardzo konkretne reguły. Aby dany wpływ na konto można było uznać za przychód podlegający opodatkowaniu PIT, musi on spełnić ważny warunek. Świadczenie musi mieć charakter definitywnego i bezzwrotnego przysporzenia majątkowego. Oznacza to po prostu realne wzbogacenie podatnika.
Tymczasem w przypadku rozliczeń byłych partnerów sytuacja wygląda zupełnie inaczej:
- Wyrównanie stanu posiadania: Otrzymanie zwrotu pieniędzy za dawne nakłady to jedynie odzyskanie własnych, wcześniej poniesionych kosztów. Chodzi tu na przykład o zakup materiałów budowlanych czy opłacenie ekipy wykonawczej.
- Brak przyrostu majątku: Taka transakcja prowadzi jedynie do wyrównania stanu majątkowego wnioskodawcy. Nie dochodzi tutaj do jego realnego powiększenia.
- Świadczenie nienależne: Z punktu widzenia Kodeksu cywilnego (art. 410 § 2 K.c.) jest to zwrot z tytułu bezpodstawnego wzbogacenia. Podstawa świadczenia odpadła bowiem wraz z definitywnym zakończeniem związku.
Co to oznacza w praktyce?
Otrzymana od byłego konkubenta kwota nie stanowi darowizny, zadośćuczynienia ani odszkodowania. Jest to przecież czysty zwrot wcześniej wyłożonych środków finansowych. W związku z tym opisana operacja nie generuje przychodu na gruncie ustawy o PIT. Ostatecznie nie podlega ona żadnemu opodatkowaniu.
W naszym lubelskim Biurze Rachunkowym PIKIF często spotykamy się z podobnymi sytuacjami. Prywatne rozliczenia majątkowe niesłusznie budzą w nas lęk przed urzędem skarbowym. Przytoczona interpretacja jasno pokazuje jednak ważną zależność. Podstawą wypłaty musi być po prostu rzetelnie skonstruowana umowa określająca zwrot nakładów. Wtedy były partner może odebrać swoje pieniądze bez obaw o konieczność zapłaty podatku dochodowego.
Podsumowanie
Rozliczając miniony związek na mocy porozumienia lub umowy, nie musisz obawiać się podatku dochodowego od odzyskanych pieniędzy. Kluczem do pełnego bezpieczeństwa jest jednak precyzyjne sformułowanie zapisów umowy. Z dokumentu musi jasno wynikać, że przelew stanowi zwrot wcześniej poniesionych nakładów na majątek drugiej strony. Nie może to być nowe przysporzenie majątkowe.