
Idą duże zmiany w Ordynacji podatkowej. Będą jednolite zasady korygowania plików JPK!
Cyfryzacja procedur podatkowych stale postępuje. Ministerstwo Finansów nie zwalnia zatem tempa w reformowaniu systemów. Na horyzoncie pojawił się mianowicie nowy, niezwykle ważny projekt przepisów z dnia 21 maja 2026 roku. Rządzący zaplanowali w nim uproszczenie oraz ujednolicenie reguł poprawiania błędów w raportach. W konsekwencji urzędy skarbowe zyskają jedno spójne narzędzie do weryfikacji przesyłanych dokumentów.
Mowa tutaj dokładnie o rządowym projekcie nowelizacji Ordynacji podatkowej oznaczonym jako druk nr UDER 111. Wprowadza on w rezultacie jednolite zasady korygowania ksiąg podatkowych oraz plików JPK składanych bez wezwania organu. Co te modyfikacje oznaczają dla przedsiębiorców w codziennej praktyce? Na szczęście rzetelna analiza nowych założeń pozwala firmom na spokojne przygotowanie się do nadchodzących procedur. Wszystkie kluczowe ramy prawne w tym zakresie nakłada Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa.
Koniec z rozproszonymi przepisami
Obecnie zasady poprawiania błędów w plikach JPK są mocno rozproszone po różnych ustawach. Najgłośniej eksperci mówią o nich przede wszystkim w kontekście podatku VAT i plików JPK_VAT. Jednak w związku z rozszerzeniem wymogu przesyłania innych struktur bez wezwania organu podatkowego ustawodawca dostrzegł potrzebę zmian. Chodzi mianowicie o raporty w ramach podatków CIT, PIT oraz ryczałtu ewidencjonowanego. Dlatego też urzędnicy stworzą jedną, spójną procedurę korygowania ksiąg dla wszystkich podatków dochodowych i obrotowych. Jednocześnie nowe regulacje obejmą korekty dotyczące dochodów osiąganych zarówno przez osoby fizyczne, jak i prawne.
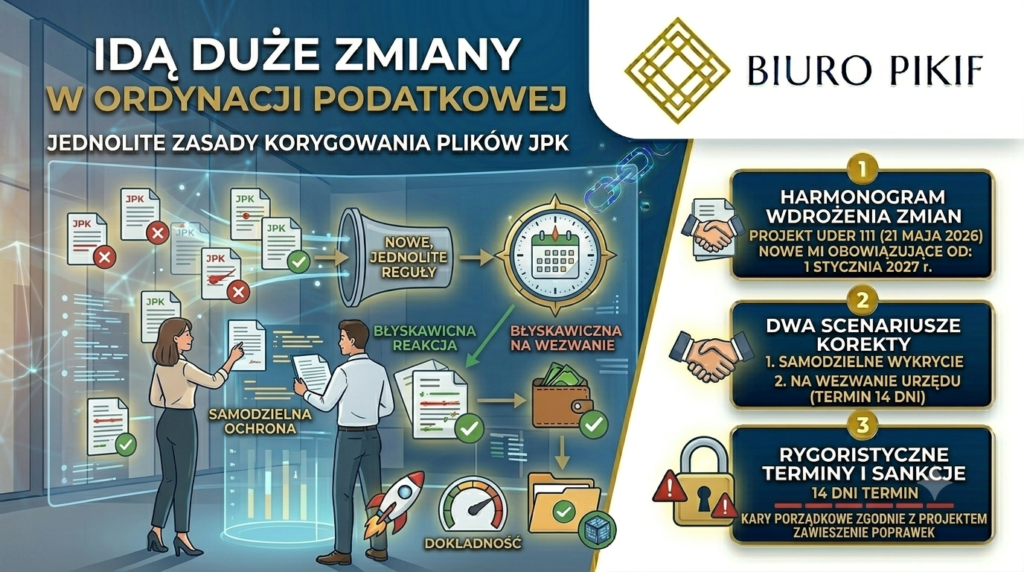
Dwa kluczowe scenariusze korekty według nowego projektu
Zgodnie z założeniami nowelizacji, korekta pliku JPK odbędzie się w dwóch głównych przypadkach. W rezultacie podatnicy zmierzą się z następującymi sytuacjami:
- Samodzielne wykrycie błędu przez podatnika: Gdy przedsiębiorca lub jego biuro rachunkowe sami zauważą pomyłkę w wysłanej księdze, przepisy dopuszczą szybką ścieżkę naprawczą. System automatycznie nadpisze błędne wpisy po przesłaniu nowego pliku.
- Korekta na wezwanie urzędu po kontroli: Jeśli błąd wykryje fiskus, podatnik otrzyma oficjalne pismo. Urzędnicy wyślą je mianowicie w trakcie czynności sprawdzających, postępowania podatkowego lub kontroli celno-skarbowej.
Bat na spóźnialskich, czyli 14 dni i ryzyko kary
Nowy projekt kładzie ogromny nacisk na terminowość. W przypadku otrzymania wezwania od organu podatkowego przedsiębiorca będzie miał sztywny termin 14 dni. Liczymy go mianowicie od dnia doręczenia pisma. W konsekwencji w tym czasie musisz wykonać jedną z dwóch czynności:
- Przesłać skorygowany plik JPK w zakresie wskazanych przez urząd błędów.
- Złożyć pisemne wyjaśnienia dowodzące, że pierwotna księga nie zawiera pomyłek.
Czasami korekta nie jest możliwa ze względu na ostateczne zamknięcie ksiąg, co również musisz udowodnić.
Uwaga na surowe konsekwencje finansowe! Ustawodawca podszedł do tematu bardzo rygorystycznie. Całkowity brak reakcji na wezwanie urzędu i zignorowanie 14-dniowego terminu poskutkuje zatem nałożeniem surowej kary porządkowej. Zatem pośpiech stanie się nieodzownym elementem sporów z fiskusem. Co ważne, na czas trwania postępowania podatkowego możliwość samodzielnego dokonywania poprawek w danej księdze urzędnicy czasowo zawieszą.
Od kiedy rewolucja wejdzie w życie?
Projektowane przepisy dają przedsiębiorcom i twórcom oprogramowania księgowego odpowiedni czas na adaptację. Autorzy zmian proponują mianowicie, aby nowe, jednolite zasady korygowania plików JPK weszły w życie z dniem 1 stycznia 2027 roku. Dlatego też działy kadr i IT muszą z wyprzedzeniem przetestować swoje narzędzia informatyczne.
Spokojna głowa z profesjonalnym wsparciem kadrowo-płacowym
Zapowiedź ujednolicenia procedur to bez wątpienia krok w dobrą stronę. Jednak 14-dniowy termin na poprawki pod groźbą kar porządkowych oznacza, że firmy nie mogą pozwolić sobie na opóźnienia w komunikacji. W naszym lubelskim Biurze Rachunkowym PIKIF trzymamy rękę na pulsie zmian legislacyjnych. Już teraz dostosowujemy nasze procedury wewnętrzne do nadchodzących wymogów nowelizacji Ordynacji podatkowej. Przede wszystkim dbamy o to, by bazy danych i pliki JPK naszych klientów były bezbłędne. W przypadku jakichkolwiek pytań ze strony urzędów skarbowych reagujemy jednocześnie błyskawicznie i profesjonalnie. W rezultacie skutecznie chronimy Twój biznes przed sankcjami finansowymi.
Podsumowanie
Ujednolicenie zasad korygowania JPK to ważna reforma. Zapina ona mianowicie klamrą dotychczasowe, chaotyczne przepisy dla różnych podatków. Choć na wdrożenie zmian poczekamy do 2027 roku, warto już dziś zadbać o rzetelność wysyłanych danych. W konsekwencji wysoka jakość dokumentacji pozwoli w przyszłości unikać nerwowych, 14-dniowych terminów dyscyplinujących. Cały ten proces nadzoruje bezpośrednio Ordynacja podatkowa, w rezultacie stała współpraca z ekspertami gwarantuje stabilność Twojej firmy.


