Sprzedaż samochodu przez spółkę z o.o. a limit gotówkowy. Czy można przyjąć zapłatę w gotówce?
Sprzedaż samochodu osobowego będącego majątkiem spółki z ograniczoną odpowiedzialnością wywołuje istotne pytania o limity kasowe. Dotyczy to mianowicie transakcji na rzecz osoby fizycznej (konsumenta) lub innego przedsiębiorcy. Czy spółka może bez przeszkód przyjąć zapłatę w gotówce bezpośrednio do kasy? Czy też przepisy wymuszają rozliczenie bezgotówkowe? W konsekwencji wokół tego tematu narosło wiele mitów, szczególnie w relacji firma-konsument.
Na szczęście rzetelna analiza przepisów pozwala uniknąć kosztownych błędów w rozliczeniach. Wszystkie kluczowe ramy prawne w tym zakresie nakłada Ustawa z dnia 6 marca 2018 r. – Prawo przedsiębiorców.
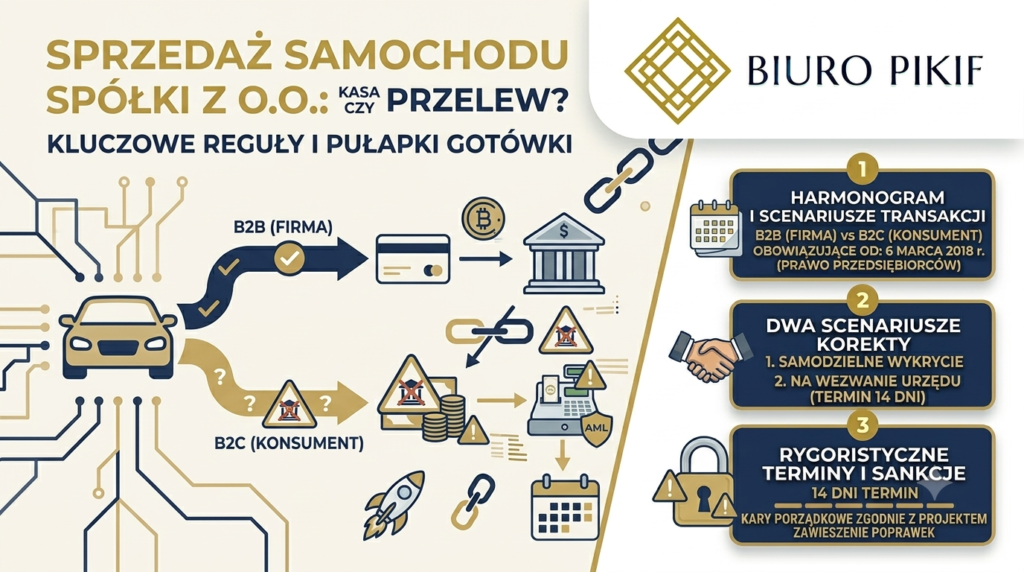
Transakcje B2B (Firma dla Firmy) – Bezkompromisowy limit 15 000 zł
Jeśli spółka z o.o. sprzedaje samochód innemu przedsiębiorcy, sprawa pozostaje w pełni klarowna. Reguluje ją mianowicie bezpośrednio art. 19 ustawy – Prawo przedsiębiorców. W rezultacie strony mają obowiązek dokonywania płatności za pośrednictwem rachunku płatniczego, gdy spełniają określone kryteria:
- Stroną transakcji jest inny przedsiębiorca (np. jednoosobowa działalność gospodarcza lub spółka).
- Jednorazowa wartość transakcji, bez względu na liczbę płatności, przekracza 15 000 zł brutto.
Warto pamiętać, że przepis ten stosujemy do jednorazowej wartości całej umowy. Bez znaczenia pozostaje zatem fakt, czy rozbijesz płatność na mniejsze raty (np. trzy wpłaty po 6 000 zł w gotówce). Jeśli całkowita cena pojazdu na fakturze przewyższa 15 000 zł, cała transakcja musi pójść przelewem. Dlatego też złamanie tego zakazu niesie surowe konsekwencje, ponieważ kupujący traci prawo do zaliczenia tego wydatku w koszty uzyskania przychodów.
Transakcje B2C (Spółka dla Konsumenta) – Co mówią przepisy?
Sytuacja wygląda zupełnie inaczej, gdy nabywcą samochodu zostaje osoba prywatna (konsument). W obecnym stanie prawnym przepisy ograniczające płatności gotówkowe w transakcjach z udziałem konsumentów ostatecznie nie weszły w życie. Przede wszystkim Prawo przedsiębiorców nie narzuca konsumentowi bezwzględnego obowiązku zapłaty przelewem przy zakupie auta od firmy.
Co kluczowe, zgodnie z art. 32 ustawy o NBP, znaki pieniężne emitowane przez Narodowy Bank Polski stanowią prawne środki płatnicze na obszarze RP. Spółka z o.o. zasadniczo nie może zatem odmówić przyjmowania gotówki. Nie wolno jej również uzależniać zawarcia umowy od dokonania zapłaty w formie bezgotówkowej. Jednocześnie strony mogą wcześniej w umowie lub w regulaminie sprzedaży wyraźnie ustalić inny sposób rozliczenia.
Ukryte pułapki gotówki przy sprzedaży konsumenckiej
Choć konsument ma pełne prawo zapłacić gotówką, przyjęcie dużej kwoty do kasy spółki generuje spore problemy. W konsekwencji transakcja na kwotę np. 30 000 zł czy 80 000 zł nakłada na firmę bardzo rygorystyczne obowiązki:
1. Ustawa AML i obowiązki instytucji obowiązanej
Zgodnie z ustawą o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu (AML), przedsiębiorcy przyjmujący płatności w gotówce o wartości równej lub przekraczającej 10 000 euro stają się tzw. instytucjami obowiązanymi. Dotyczy to mianowicie również drogi kilku powiązanych operacji. W rezultacie przyjęcie takiej kwoty obliguje spółkę z o.o. do zastosowania środków bezpieczeństwa finansowego. Musisz wdrożyć identyfikację i weryfikację tożsamości klienta, ustalić beneficjenta rzeczywistego transakcji oraz zbadać źródło pochodzenia pieniędzy.
2. Kasa fiskalna i ewidencja obrotu
Sprzedaż majątku trwałego na rzecz osoby prywatnej co do zasady podlega ewidencji na kasie rejestrującej. Istnieją wprawdzie zwolnienia z tego obowiązku. Dlatego też warunkiem zwolnienia jest często forma zapłaty na konto bankowe oraz jednoznaczne powiązanie płatności z transakcją. Przyjęcie gotówki bezpośrednio „do ręki” wyklucza mianowicie możliwość skorzystania z większości podatkowych ulg i zwolnień z kasy fiskalnej.
Podsumowanie – Jak bezpiecznie przeprowadzić transakcję?
Z punktu widzenia bezpieczeństwa prawnego i podatkowego, najczystszym rozwiązaniem dla spółki z o.o. pozostaje odpowiedni zapis w kontrakcie. Powinieneś zawrzeć w umowie sprzedaży warunek, że płatność nastąpi wyłącznie na wskazany rachunek bankowy. Rozwiązanie to pozwala zatem uniknąć uciążliwych obowiązków sprawozdawczych AML. Jednocześnie eliminujesz ryzyko błędu przy ewidencjonowaniu obrotu kasowego.
W naszym lubelskim Biurze Rachunkowym PIKIF kompleksowo wspieramy przedsiębiorców w bezpiecznym zbywaniu składników majątku firmowego. Pomagamy w prawidłowym udokumentowaniu transakcji oraz analizie obowiązków AML. Sprawnie przeprowadzamy mianowicie proces optymalnego rozliczenia podatku VAT i dochodowego od sprzedaży pojazdu. W rezultacie każda transakcja w Twojej spółce staje się w pełni transparentna i bezpieczna. Cały ten obszar kontroluje bezpośrednio Prawo przedsiębiorców, ponieważ rzetelna księgowość stanowi klucz do stabilności Twojego biznesu.