
JPK_ST_KR od 2026 roku. Jak ewidencjonować i raportować środki trwałe bez błędów?
Cyfryzacja polskiego systemu podatkowego wkracza w kolejną, zaawansowaną fazę. Przedsiębiorcy prowadzący księgi rachunkowe stoją przed nowym, precyzyjnym obowiązkiem sprawozdawczym. Muszą mianowicie raportować struktury JPK_PD za 2026 rok. W konsekwencji jednym z kluczowych i najbardziej szczegółowych elementów tej rewolucji staje się plik JPK_ST_KR. Służy on do elektronicznego przekazywania ewidencji środków trwałych oraz wartości niematerialnych i prawnych (WNiP).
Choć dla wielu firm to zupełnie nowa struktura logiczna, przepisy jasno wskazują wymagane dane. Na szczęście dokładna analiza wytycznych pozwala na sprawne i bezbłędne wdrożenie nowych procedur w firmie. Wszystkie kluczowe ramy prawne nakłada Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych oraz jej odpowiednik dla osób fizycznych.
Kogo i od kiedy dotyczy struktura JPK_ST_KR?
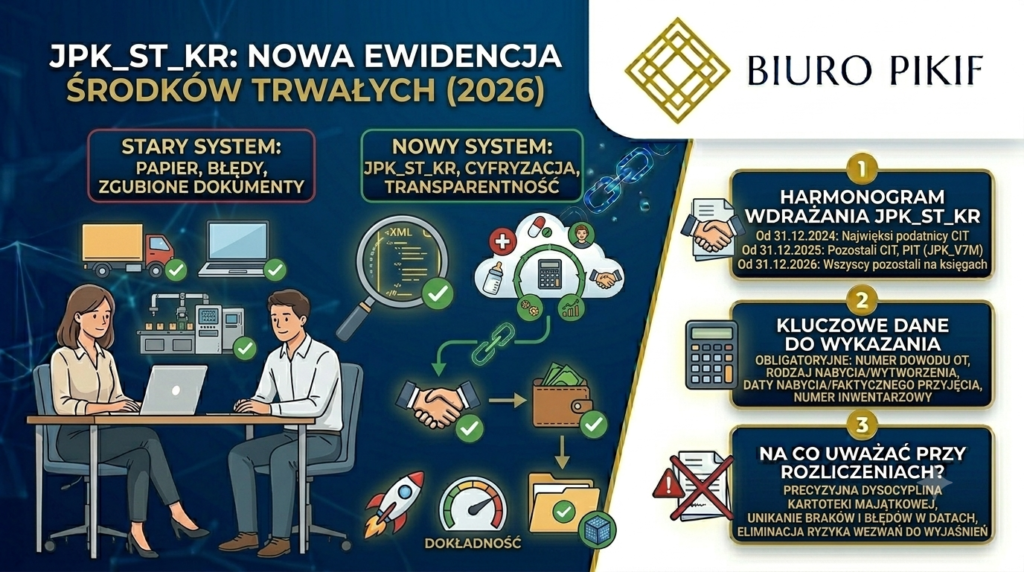
Harmonogram wdrażania nowych plików JPK dla podatków dochodowych został rozłożony w czasie. Ministerstwo uzależniło moment startu od formy prawnej i skali obrotów przedsiębiorstwa. W rezultacie obowiązek ten obejmuje kolejne grupy podatników w następujących terminach:
- Od 31 grudnia 2024 r. – najwięksi podatnicy CIT (grupy kapitałowe oraz firmy o przychodach powyżej 50 mln euro).
- Od 31 grudnia 2025 r. – pozostali podatnicy CIT oraz podatnicy PIT prowadzący księgi rachunkowe, którzy przesyłają pliki JPK_V7M.
- Od 31 grudnia 2026 r. – wszyscy pozostali podatnicy prowadzący księgi rachunkowe na podstawie ustaw o PIT i CIT.
Co istotne, ministerstwo potwierdziło w oficjalnych wyjaśnieniach brak obowiązku wcześniejszego, dobrowolnego wysyłania plików. Urzędnicy wymagają raportu dopiero w wyznaczonym terminie. W strukturze logicznej wykazujesz te składniki majątku, które fizycznie znajdowały się w ewidencji w okresie raportowania. Zatem zmiana przepisów wymusza natychmiastowe dostosowanie systemów IT.
Jakie składniki majątku i dane trzeba wykazać w pliku?
Struktura JPK_ST_KR wymaga od systemów finansowo-księgowych niezwykle wysokiego poziomu szczegółowości. W raporcie muszą znaleźć się wszystkie środki trwałe oraz wartości niematerialne i prawne. Przede wszystkim dotyczy to również tych składników, które firma całkowicie zamortyzowała. Warunkiem jest ich ciągłe figurowanie w księgach podmiotu.
Każda pozycja w strukturze musi zawierać zestaw obligatoryjnych informacji:
- Numer dowodu stanowiącego podstawę przyjęcia do używania (np. faktura zakupu, dokument OT).
- Rodzaj dowodu potwierdzającego nabycie, wytworzenie lub przyjęcie.
- Datę nabycia, wytworzenia oraz faktycznego przyjęcia składnika do używania w firmie.
- Numer inwentarzowy nadany środkowi trwałemu przez jednostkę.
Warto pamiętać o ułatwieniu dla starszych składników majątku. Ustawodawca dopuścił techniczne uproszczenie dla środków wprowadzonych przed wejściem w życie nowych obowiązków. Dlatego też księgowy może wpisać domyślną, minimalną datę systemową „1900-01-01”. Rozwiązanie to stosujesz, jeśli program nie pozwala na automatyczne wyciągnięcie danych historycznych. Jednocześnie nowo wprowadzane środki muszą już posiadać kompletne i dokładne dane.
Klucz do sukcesu: Czystość danych w systemie księgowym
Prawidłowe wygenerowanie pliku JPK_ST_KR wymaga od księgowych bezwzględnej dyscypliny w prowadzeniu kartoteki majątkowej. Wszelkie braki w numerach dowodów zakupu, niedokładne opisy czy błędy w datach OT staną się zatem natychmiast widoczne. W konsekwencji algorytmy weryfikacyjne urzędów skarbowych błyskawicznie wykryją każdą lukę. Dawniej te drobne potknięcia stanowiły mianowicie wewnętrzną sprawę firmy, lecz dziś oznaczają spore ryzyko.
W naszym lubelskim Biurze Rachunkowym PIKIF proces przygotowania ewidencji klientów rozpisaliśmy dlatego też z dużym wyprzedzeniem. Audytujemy i porządkujemy bazy danych środków trwałych. Przede wszystkim dbamy o to, by każda kartoteka posiadała komplet uzupełnionych atrybutów. Dotyczy to jednocześnie zarówno firmowego samochodu, jak i zaawansowanych systemów IT. W rezultacie pliki generują się sprawnie w momencie wysyłki rocznych deklaracji podatkowych. Taki system pracy eliminuje bez wątpienia błędy strukturalne i całkowicie usuwa ryzyko wezwań do wyjaśnień.
Podsumowanie
Wdrożenie JPK_ST_KR to zatem kolejny krok w stronę pełnej transparentności finansowej przedsiębiorstw. Nowe formularze nie pozwalają mianowicie na kompromisy w kwestii dokumentacji ewidencji majątku. Dobrze i szczegółowo prowadzona ewidencja to dziś nie tylko wymóg porządkowy. Stanowi ona przede wszystkim fundament bezpiecznego i bezstresowego rozliczenia podatku dochodowego. W konsekwencji cały ten proces szczegółowo reguluje Ustawa o podatku dochodowym od osób prawnych, w rezultacie rzetelny audyt baz danych chroni Twój biznes przed sankcjami.


