Zaliczka na środek trwały a koszty w pdof. Jak rozliczyć?
Inwestycje w park maszynowy lub nowoczesne urządzenia stanowią kluczowy element rozwoju firm. Producenci maszyn bardzo często wymagają od przedsiębiorców wpłaty zaliczek.
Wokół takich transakcji narasta jednak wiele wątpliwości. Czy wpłacona zaliczka może stać się kosztem firmowym od razu? Czy podatnik zaliczy ją w koszty dopiero po finalnym montażu urządzenia? Jakie limity i metody amortyzacji wchodzą tutaj w grę? Wyjaśniamy najważniejsze reguły podatkowe.
Urzędnicy skarbowi pozwalają na bezpośrednie ujęcie takich wpłat w kosztach pod bardzo konkretnymi warunkami. W konsekwencji właściwa klasyfikacja sprzętu decyduje o natychmiastowych korzyściach finansowych. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada bezpośrednio Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych.
Zaliczka a koszty uzyskania przychodów. Podstawa prawna
Wielu przedsiębiorców zastanawia się, czy kwoty wpłacane na poczet zakupu przyszłych środków trwałych mogą bezpośrednio obciążać bieżące koszty firmowe. Kwestia obciążenia kosztów zaliczką wpłacaną na poczet zakupu środka trwałego jest wprost uzależniona od rodzaju tego składnika majątku. Duże znaczenie ma mianowicie wybrana metoda jego amortyzacji.
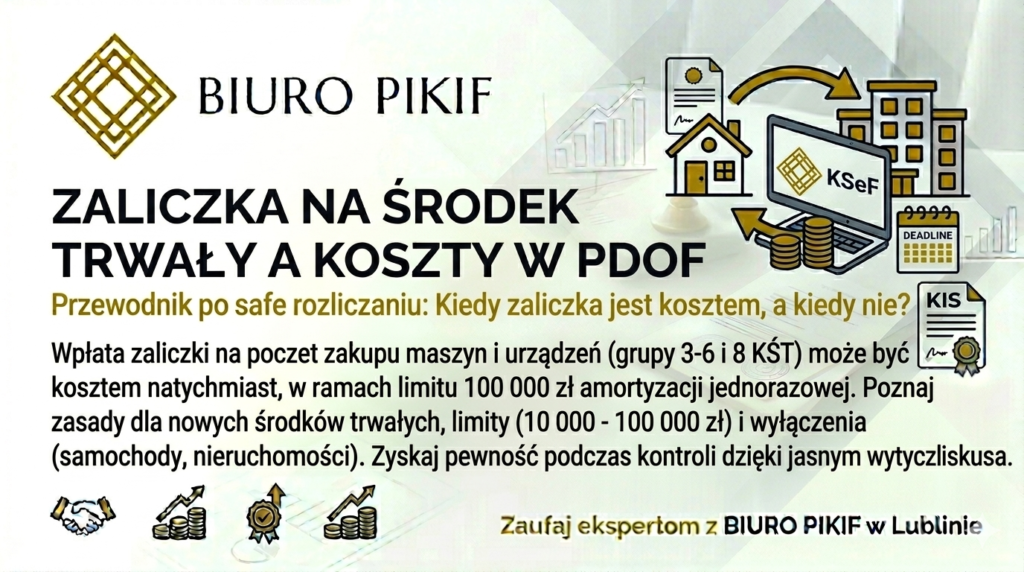
Odnośnie podatników pdof, zaliczki wpłacane na poczet zakupu środków trwałych mogą być firmowym kosztem tylko przy nabyciu środków trwałych o odpowiedniej wartości. Dzieje się tak mianowicie wtedy, gdy nabywca zdecyduje się na dokonanie jednorazowej amortyzacji w oparciu o art. 22k ust. 14–21 ustawy o pdof. Przepisy określają to rozwiązanie jako limit 100 000 zł.
Taka amortyzacja jest możliwa, gdy nakłady na środki trwałe w danym roku wyniosły co najmniej 10 000 zł. Jednocześnie suma tych wydatków nie może przekroczyć progu 100 000 zł.
Dlatego też przed dokonaniem wpłaty należy dokładnie przeanalizować wartość planowanej inwestycji.
Limit 100 000 zł i zasady jednorazowej amortyzacji
W ramach limitu od 10 000 zł do 100 000 zł podatnik może uwzględnić wartość kilku środków trwałych. Warunek stanowi mianowicie to, aby wartość każdego z nich przekraczała kwotę 3 500 zł. Natomiast gdy wydatki podatnika na wskazane cele przekroczą 100 000 zł v skali roku, sytuacja ulega zmianie. Nadwyżkę ponad tę kwotę przedsiębiorca zobowiązany jest amortyzować w następnych latach podatkowych według metody liniowej lub metody degresywnej.
Opisana metoda amortyzacji odnosi się wyłącznie do fabrycznie nowych środków trwałych należących według Klasyfikacji Środków Trwałych (KŚT) do grup 3–6 i 8. Nie ma ona zatem w ogóle zastosowania do wartości niematerialnych i prawnych oraz środków trwałych z grup 1–2 KŚT. Wyłączenie obejmuje mianowicie budynki i lokale oraz obiekty inżynierii lądowej i wodnej. Ulga nie dotyczy również całej grupy 7 KŚT, czyli wszelkich środków transportu.
Przedsiębiorcy stosujący omawiany sposób na skrócenie czasu rozliczania w kosztach firmowych nabytych składników majątku trwałego zyskują spore przywileje. Mogą mianowicie rozliczać bezpośrednio w kosztach podatkowych, w ramach limitu 100 000 zł amortyzacji, dokonane wpłaty na poczet nabycia środków trwałych. Dotyczy to urządzeń, które producenci dostarczą w kolejnych okresach sprawozdawczych, czyli w miesiącu, kwartale lub roku.
To powoduje, że ustawowo określony limit 100 000 zł amortyzacji w skali roku podatkowego obejmuje łącznie kwotę odpisu amortyzacyjnego oraz kwotę dokonanej wpłaty na poczet dostawy środka trwałego.
Zatem podatnik obniża swój podatek dochodowy jeszcze przed fizycznym odebraniem zamówionej maszyny.
Rozliczanie zaliczek z profesjonalnym wsparciem księgowym
Wykorzystanie limitu jednorazowej amortyzacji do 100 000 zł i prawidłowe ujęcie wpłaconych zaliczek to doskonały sposób na legalne obniżenie podatku dochodowego jeszcze przed fizycznym dostarczeniem maszyny do zakładu. Wymaga to jednak bezbłędnej klasyfikacji środka trwałego według KŚT. Trzeba jednocześnie rygorystycznie pilnować ustawowych limitów kwotowych.
W lubelskim Biurze Rachunkowym PIKIF pomagamy przedsiębiorcom optymalnie i bezpiecznie planować wydatki inwestycyjne. Przeanalizujemy umowy z Twoimi dostawcami, zweryfikujemy możliwość zastosowania jednorazowej amortyzacji dla fabrycznie nowego sprzętu i prawidłowo rozliczymy wpłacone zaliczki w KPiR. W rezultacie powierzając nam swoją księgowość, zyskujesz pewność, że każda złotówka wydana na rozwój firmy zostanie rozliczona z maksymalną korzyścią podatkową.
Podsumowanie
Wpłata zaliczki na fabrycznie nowy środek trwały z grup 3–6 lub 8 KŚT pozwala na natychmiastowe zaliczenie wydatku do kosztów uzyskania przychodów w ramach limitu 100 000 zł. Przedsiębiorca musi pamiętać, że rozwiązanie to nie obejmuje samochodów ani nieruchomości, a nadwyżkę ponad limit należy rozliczać w czasie na zasadach ogólnych. Cały ten proces restrykcyjnie reguluje Ustawa o pdof, ponieważ bezbłędne przypisanie kodu KŚT oraz monitorowanie rocznych progów amortyzacyjnych stanowi jedyną gwarancję bezpiecznego obniżenia podatków.