
Składki ZUS przedsiębiorcy w PKPiR. Jak prawidłowo księgować koszty na własne ubezpieczenia?
Prawidłowe rozliczanie składek na ubezpieczenia społeczne oraz ubezpieczenie zdrowotne to niewątpliwie jeden z podstawowych obowiązków każdego przedsiębiorcy prowadzącego jednoosobową działalność gospodarczą. Choć zasady te mogą wydawać się rutynowe, to techniczny sposób ujmowania tych należności w Podatkowej Księdze Przychodów i Rozchodów (PKPiR) zależy od wybranej metody rozliczenia oraz formy opodatkowania. W konsekwencji decyzja właściciela firmy bezpośrednio wpływa na ostateczną kwotę podatku dochodowego.
Pod jaką datą i w której kolumnie księgi należy wpisać opłacone składki? Na szczęście dokładna analiza przepisów pozwala na sprawne i bezbłędne prowadzenie dokumentacji. Wszystkie kluczowe ramy prawne w tym zakresie nakłada directly Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych.
Składki na ubezpieczenia społeczne: zaliczenie do kosztów czy odliczenie od dochodu?
Przedsiębiorca regulujący za siebie składki na ubezpieczenia społeczne ma do wyboru dwa legalne rozwiązania przewidziane w ustawie o PIT. Chodzi tutaj mianowicie o składki emerytalne, rentowe, chorobowe i wypadkowe. W rezultacie podatnik może zastosować jeden z poniższych wariantów:
- Wpisać kwoty bezpośrednio do kosztów uzyskania przychodów w PKPiR.
- Odliczyć składki od dochodu w trakcie roku przy obliczaniu zaliczki na podatek lub w zeznaniu rocznym.
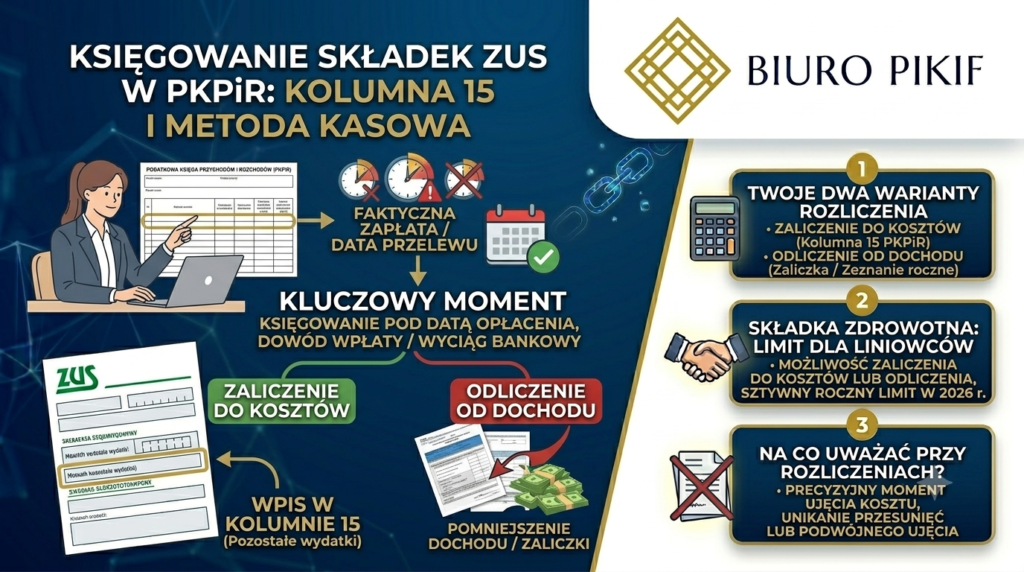
Jeżeli wybierzesz pierwsze rozwiązanie i potraktujesz ubezpieczenia społeczne jako koszt firmowy, opłacone składki musisz wpisywać do PKPiR w kolumnie 15 („Pozostałe wydatki”). Co niezwykle ważne, kluczowy jest tutaj moment faktycznej zapłaty. Księgujesz mianowicie ZUS zawsze pod datą jego opłacenia na podstawie dowodu wpłaty lub wyciągu bankowego. Zmiana miesiąca, którego deklaracja dotyczy, nie ma zatem żadnego znaczenia dla terminu ujęcia kosztu.
Składka zdrowotna w KPiR u podatnika liniowego
Zupełnie inne reguły dotyczą składki na ubezpieczenie zdrowotne. Zasady jej ujmowania w kosztach zależą ściśle od formy opodatkowania firmy. Przykładowo, przedsiębiorca rozliczający się podatkiem liniowym ma możliwość zaliczenia opłaconej składki zdrowotnej do kosztów uzyskania przychodów lub odliczenia jej od dochodu. Przede wszystkim ustawodawca wprowadził tutaj jednak sztywny, corocznie waloryzowany limit.
Wszelkie wydatki z tego tytułu powyżej wyznaczonego progu tracą możliwość uwzględnienia w rozliczeniach podatkowych. Podobnie jak przy ubezpieczeniach społecznych, kwotę składki zdrowotnej (w ramach ustawowego limitu) wpisujesz w PKPiR w kolumnie 15 pod datą jej faktycznej zapłaty. Zatem część składki przewyższająca ten limit nie trafia w ogóle do ewidencji w księdze.
Praktyczny przykład księgowania:
- Stan faktyczny: Podatnik prowadzący jednoosobową działalność gospodarczą opłaca liniowo własne składki społeczne i zdrowotne. W dniu 19 czerwca 2026 r. uregulował przelewem do ZUS składki za maj 2026 r. w łącznej kwocie 2 700 zł.
- Rozliczenie w PKPiR: Na podstawie wyciągu bankowego księgowy dokonuje wpisu w PKPiR pod datą 19 czerwca 2026 r. Wprowadza on całą kwotę 2 700 zł w kolumnie 15 („Pozostałe wydatki”). Bez wątpienia warunkiem takiego zapisu jest to, aby ujęta w tej kwocie składka zdrowotna mieściła się w ustawowym limicie przewidzianym na 2026 rok.
Dokładność i chronologia w kadrach i księgowości
Choć schemat ten wydaje się prosty, diabeł tkwi w szczegółach i bezwzględnej terminowości. W codziennej pracy z dokumentami klientów w naszym lubelskim Biuru Rachunkowym PIKIF skrupulatnie pilnujemy dat wyciągów bankowych. Zdarza się bowiem, że przedsiębiorcy opłacają składki na przełomie miesięcy. Zamiast standardowego terminu, przelew wychodzi na przykład ostatniego dnia poprzedniego miesiąca. W konsekwencji taka sytuacja diametralnie zmienia moment, w którym wydatek ten legalnie obniży podatek. Dlatego też kontrolerzy skarbowi natychmiast wyłapią podczas weryfikacji deklaracji PIT jakiekolwiek przesunięcia lub podwójne ujęcie tej samej składki.
Podsumowanie
Prawidłowe ujęcie składek ZUS w Podatkowej Księdze Przychodów i Rozchodów wymaga podjęcia stałej decyzji o metodzie ich rozliczania. Musisz rygorystycznie przestrzegać metody kasowej, ponieważ księgujemy tylko to, co podatnik faktycznie zapłacił. Kontrola limitów składki zdrowotnej oraz właściwe wpisy w kolumnie 15 to bez wątpienia gwarancja świętego spokoju podczas ewentualnej kontroli skarbowej. Cały ten proces szczegółowo reguluje mianowicie Ustawa o podatku dochodowym od osób fizycznych, w rezultacie rzetelna księgowość zabezpiecza stabilność Twojego biznesu.


