
Jednoosobowa spółka z o.o. a decyzje właściciela. Czy do każdej uchwały potrzebny jest notariusz?
Prowadzenie biznesu w formie jednoosobowej spółki z ograniczoną odpowiedzialnością to niewątpliwie bardzo popularny wybór wśród polskich przedsiębiorców. Łączy ono zalety kapitałowej formy prawnej z pełną kontrolą nad firmą. W końcu jedyny wspólnik tworzy jednocześnie „walne zgromadzenie” i podejmuje wszystkie kluczowe decyzje. W konsekwencji taka struktura rodzi jednak uzasadnione pytania o formalności.
Czy w sytuacji, gdy jedyny właściciel zatwierdza roczne sprawozdanie finansowe lub decyduje o wypłacie zysku, musi każdorazowo zapraszać do firmy notariusza? Na szczęście dokładna analiza przepisów pozwala na sprawne i bezbłędne prowadzenie dokumentacji korporacyjnej. Wszystkie kluczowe ramy prawne w tym zakresie nakłada directly Ustawa z dnia 15 września 2000 r. – Kodeks spółek handlowych.
Decyzje jedynego wspólnika – zasada ogólna
W spółce z o.o., w której wszystkie udziały przysługują jednemu wspólnikowi, wykonuje on wszelkie uprawnienia zgromadzenia wspólników. Przepisy Kodeksu spółek handlowych dają mu mianowicie pełną władzę nad biznesem. W rezultacie to on decyduje o najważniejszych sprawach spółki, takich jak podział zysku, pokrycie strat czy udzielenie absolutorium członkom zarządu.
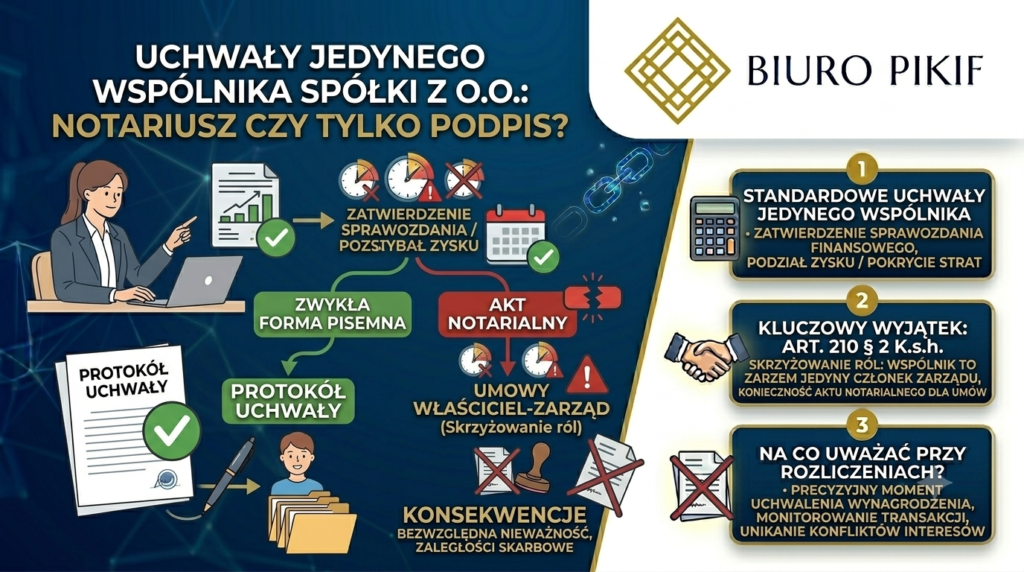
Zasadniczo podejmowanie takich uchwał nie wymaga formy aktu notarialnego. Kodeks nie nakazuje obecności rejenta przy standardowych decyzjach właścicielskich. Wystarczy zachowanie zwykłej formy pisemnej, co oznacza, że jedyny wspólnik sporządza dokument, wpisuje treść uchwały i składa pod nią swój podpis. Zmiana przepisów na przestrzeni lat nie zlikwidowała zatem tego dużego ułatwienia dla biznesu.
Kiedy forma pisemna to za mało? Ważny wyjątek z art. 210 § 2 K.s.h.
Sytuacja prawna diametralnie się zmienia, gdy dochodzi do skrzyżowania ról w spółce. Bardzo częstym modelem biznesowym jest układ, w którym jedyny wspólnik pełni zarazem funkcję jedynego członka zarządu swojej spółki. Przede wszystkim w tym konkretnym przypadku, przy dokonywaniu czynności prawnych między tym wspólnikiem a reprezentowaną przez niego spółką, prawo bezwzględnie wymaga formy aktu notarialnego.
Na co musisz uważać podczas codziennego zarządzania? Jeśli jako jedyny właściciel i zarazem jedyny członek zarządu chcesz zawrzeć ze swoją spółką umowę, musisz udać się do kancelarii notarialnej. Przykładowo, wymóg ten dotyczy umowy o pracę, umowy najmu prywatnego samochodu czy lokalu dla celów spółki. Każdorazowo o dokonaniu takiej czynności notariusz ma obowiązek zawiadomić sąd rejestrowy (KRS) za pośrednictwem systemu teleinformatycznego. Dlatego też podpisanie umowy bez notariusza skutkuje jej bezwzględną nieważnością.
Warto jednak mocno podkreślić, że ten restrykcyjny wymóg z art. 210 § 2 K.s.h. nie dotyczy uchwał jedynego wspólnika działającego jako zgromadzenie wspólników. Sprawę tę ostatecznie wyjaśnia ugruntowane orzecznictwo, m.in. wyrok Sądu Najwyższego o sygnaturze II CSK 818/14. Sędziowie potwierdzili mianowicie, że uchwały stanowią oświadczenie woli organu spółki, a nie umowę pomiędzy wspólnikiem a spółką. Zatem uchwała określająca np. wynagrodzenie dla członka zarządu wymaga jedynie zwykłej formy pisemnej.
Protokół jednego wspólnika – wymogi formalne
Choć przy standardowych uchwałach notariusz nie jest potrzebny, to dokumentację musisz prowadzić z zachowaniem określonych reguł, które narzuca art. 248 § 1 K.s.h.:
- Każda decyzja musi przybrać formę pisemnego protokołu.
- Dokument powinien zawierać czytelny podpis jedynego wspólnika.
Nie masz przy tym potrzeby formalnego wybierania przewodniczącego zgromadzenia czy protokolanta. Wspólnik podpisuje dokument we własnym imieniu.
W codziennej obsłudze korporacyjnej spółek w naszym lubelskim Biurze Rachunkowym PIKIF kładziemy ogromny nacisk na prawidłowe rozgraniczenie tych pojęć. Pomagamy przedsiębiorcom precyzyjnie przygotowywać coroczne pakiety uchwał zatwierdzających sprawozdania finansowe w zwykłej formie pisemnej. Jednocześnie rygorystycznie pilnujemy, by przy wszelkich umowach właściciel-spółka nie pominąć formy aktu notarialnego. Brak należytej dbałości o te procedury może unieważnić kluczowe transakcje w firmie. W konsekwencji zaniedbania wywołają poważne spory z urzędem skarbowym lub ZUS.
Podsumowanie
Podejmowanie uchwał w jednoosobowej spółce z o.o. jest bez wątpienia szybkie i wygodne. W większości przypadków, takich jak podział zysku czy zatwierdzenie bilansu, wystarczy zwykły podpis właściciela pod spisanym protokołem. Notariusz staje się jednak bezwzględnie obowiązkowy w momencie, gdy jako prezes zarządu chcesz podpisać jakąkolwiek umowę „z samym sobą” jako osobą prywatną. Precyzyjnie granice tych czynności wyznacza mianowicie Kodeks spółek handlowych, w rezultacie rzetelne pilnowanie formy dokumentów gwarantuje pełne bezpieczeństwo prawne Twojego biznesu.


