Zwrot towaru w KSeF. Czy zmiana przepisów utrudni rozliczenie?
Zwroty towarów to absolutna codzienność w handlu hurtowym i detalicznym. Jednak w dobie Krajowego Systemu e-Faktur (KSeF) oraz specyficznych przepisów o podatku dochodowym i VAT, prawidłowe rozliczenie faktury korygującej in minus wymaga trzymania się ściśle określonych procedur. Kiedy sprzedawca zyskuje realne prawo do obniżenia podatku VAT? W którym miesiącu musisz ująć korektę w księgach rachunkowych?
Kwestia ta rodzi obecnie wiele pytań u przedsiębiorców. Przepisy podatkowe nakładają jednak na firmy sztywne ramy postępowania. W konsekwencji chwila nieuwagi przy wysyłce pliku XML wywoła bolesne rozbieżności w urzędzie skarbowym.
Na szczęście nowoczesne procedury księgowe pozwalają na bezbłędne przejście przez cały proces ujęcia korekty. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług.
Kiedy można pomniejszyć VAT z faktury korygującej?
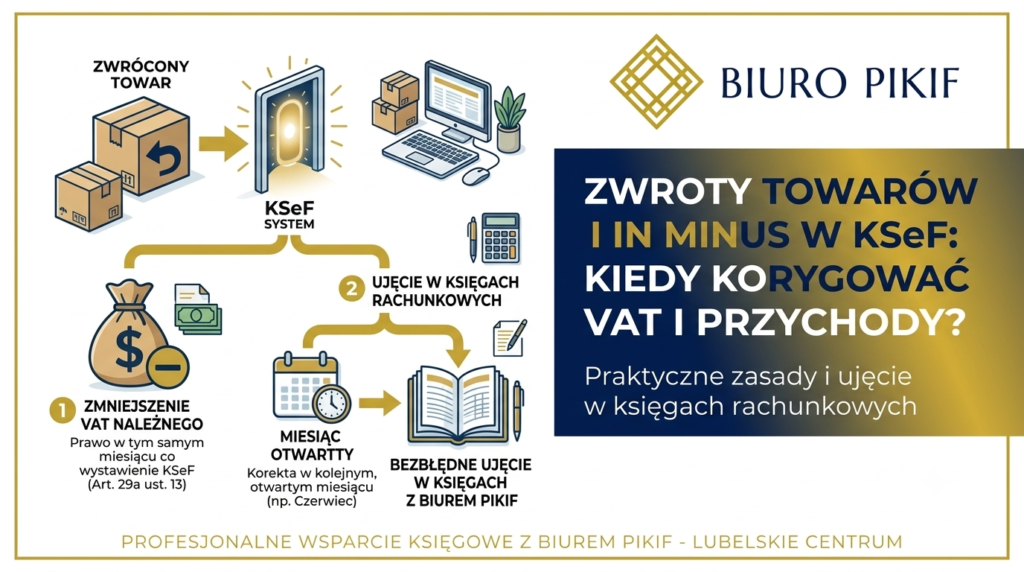
Zgodnie z ogólną zasadą, którą zawiera art. 29a ust. 13 ustawy o VAT, w przypadku wystawienia faktury korygującej in minus, obniżenia podstawy opodatkowania dokonuje się w okresie rozliczeniowym, w którym podatnik wystawił fakturę korygującą w postaci ustrukturyzowanej w KSeF.
W praktyce oznacza to ogromne uproszczenie dla działów księgowości. Moment przesłania e-faktury korygującej do KSeF staje się jednocześnie momentem, w którym sprzedawca zyskuje prawo do zmniejszenia podatku należnego. Przepisy eliminują zatem potrzebę oczekiwania na potwierdzenie odbioru dokumentu przez kontrahenta, o ile korekta pomyślnie trafiła do systemu rządowego.
Moment ujęcia korekty w księgach rachunkowych
W przypadku przychodów w podatku dochodowym (CIT oraz PIT) sprawa wygląda nieco inaczej. Wszystko zależy mianowicie od momentu zamknięcia danego miesiąca:
- Miesiąc otwarty: Korektę przychodów wynikającą ze zwrotu towarów musisz zasadniczo ująć w miesiącu, w którym zwrot nastąpił. Warunkiem pozostaje mianowicie fakt, że za ten okres księgowi nie zamknęli jeszcze ostatecznie ksiąg rachunkowych.
- Miesiąc zamknięty: Jeżeli zwrot nastąpił w miesiącu, który dział finansowy ostatecznie zamknął, korektę przychodów wprowadza się w pierwszym kolejnym, otwartym miesiącu. Najczęściej dzieje się to mianowicie w miesiącu faktycznego otrzymania zwrotu.
Dlatego też prawidłowy przepływ informacji między magazynem a księgowością stanowi absolutny fundament bezpiecznych rozliczeń.
Praktyczny przykład księgowania zwrotu
Aby ułatwić zrozumienie tych zasad, przeanalizujmy konkretne liczby. Spółka otrzymała w maju zwrot sprzedanych wcześniej towarów o wartości 5 000 zł netto (podatek VAT wynosi 1 437,50 zł, a kwota brutto to 6 437,50 zł). Fakturę korygującą w systemie KSeF pracownicy wystawili 28 maja. Towar wrócił do magazynu, co dokumentuje Pz.
Prawidłowe zapisy na kontach wyglądają następująco:
- Przyjęcie zwróconego towaru do magazynu (w cenach zakupu):
- Wn konto 33 „Towary” – 5 000,00 zł
- Ma konto 73-1 „Wartość sprzedanych towarów w cenach zakupu (nabycia)” – 5 000,00 zł
- Faktura korygująca (zmniejszenie przychodu i podatku VAT):
- Wn konto 73-0 „Sprzedaż towarów” (zmniejszenie przychodu netto) – 5 000,00 zł
- Wn konto 22-1 „Rozrachunki z tytułu VAT należnego” (zmniejszenie VAT) – 1 437,50 zł
- Ma konto 20 „Rozrachunki z odbiorcami” (zmniejszenie należności ogółem) – 6 437,50 zł
Warto pamiętać, że kwota na koncie 73-0 automatycznie pomniejsza przychody bilansowe i podatkowe danego roku. Z kolei zapis na koncie 73-1 zmniejsza koszty uzyskania przychodów (KUP). W rezultacie wynik finansowy firmy idealnie odzwierciedla rzeczywistość.
Spokojna głowa z profesjonalnym wsparciem księgowym
Wprowadzenie KSeF diametralnie zmieniło dynamikę rozliczania korekt. Ściśle wiąże mianowicie moment pomniejszenia podatku z techniczną wysyłką dokumentu do systemu krajowego. W naszym lubelskim Biurze Rachunkowym PIKIF na bieżąco monitorujemy spójność transakcji naszych klientów w KSeF. Dbamy mianowicie o to, by zwroty i korekty in minus natychmiast trafiały do deklaracji VAT oraz ksiąg rachunkowych. W konsekwencji przedsiębiorcy całkowicie unikają kosztownych rozbieżności między systemem skarbowym a rzeczywistym stanem magazynowym. Zyskujesz jednocześnie pełne bezpieczeństwo podczas kontroli urzędu skarbowego.
Podsumowanie
Rozliczanie zwrotów i korekt in minus w dobie KSeF nie musi być skomplikowane. Kluczem pozostaje mianowicie natychmiastowe rejestrowanie faktur ustrukturyzowanych, ponieważ to data ich wysyłki decyduje o prawie do pomniejszenia podatku VAT. Cały ten proces restrykcyjnie kontroluje Ustawa o VAT, ponieważ prawidłowe powiązanie dokumentów w systemie krajowym chroni spółkę przed dotkliwymi sankcjami finansowymi.