Faktura zaliczkowa i końcowa w KSeF. Jak rozliczać etapy wpłat bez błędów?
W biznesie bardzo często zachodzi sytuacja, w której na konto firmy trafia wcześniejsza wpłata. Zanim towar ostatecznie pojedzie do klienta lub kontrahent sfinalizuje usługę, otrzymujesz mianowicie zaliczkę, zadatek lub przedpłatę. Taki zastrzyk gotówki co do zasady rodzi natychmiastowy obowiązek podatkowy w podatku od towarów i usług. Jak prawidłowo udokumentować te poszczególne etapy w dobie Krajowego Systemu e-Faktur (KSeF)?
Kwestia ta rodzi obecnie wiele pytań u przedsiębiorców. Przepisy ustawy o VAT jasno określają jednak reguły postępowania. W konsekwencji zignorowanie technicznych wytycznych struktury XML zablokuje wysyłkę dokumentu do rządowej bazy.
Na szczęście nowoczesne procedury księgowe pozwalają na bezbłędne przejście przez cały proces rozliczenia. Przede wszystkim wszystkie kluczowe ramy prawne i obowiązki nakłada bezpośrednio Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług.
Kiedy zaliczka rodzi obowiązek podatkowy?
Zgodnie z art. 19a ust. 8 ustawy o VAT, obowiązek podatkowy powstaje z chwilą otrzymania całości lub części zapłaty. Urzędnicy naliczają go zatem w odniesieniu do tej konkretnej, wpłaconej kwoty.
Istnieją jednak wyraźne wyjątki od tej ogólnej reguły. Obowiązek ten nie powstanie m.in. przy zaliczkach na:
- usługi telekomunikacyjne,
- usługi najmu, dzierżawy lub leasingu maszyn i nieruchomości,
- stałą obsługę prawną oraz biurową,
- dostawy energii elektrycznej, cieplnej lub chłodniczej oraz gazu przewodowego.
W pozostałych przypadkach otrzymanie pieniędzy od klienta oznacza jedno. Musisz mianowicie wystawić fakturę zaliczkową, spełniając restrykcyjne wymogi art. 106f ust. 1 ustawy o VAT.
Zaliczka i sprzedaż w tym samym miesiącu – czy musisz wystawiać dwa dokumenty?
Bardzo dynamiczny obrót gospodarczy sprawia, że wpłata zaliczki oraz ostateczne wykonanie usługi następują w tym samym miesiącu. Przepisy zawarte w art. 106f ust. 4 ustawy o VAT idą tu przedsiębiorcom na rękę. W takiej sytuacji nie masz zatem obowiązku wystawiania osobnej faktury zaliczkowej. Wystarczy wystawić jedną fakturę końcową.
Co jednak w sytuacji, gdy system fakturowy automatycznie wygenerował już fakturę zaliczkową, a chwilę później w tym samym miesiącu zamykamy transakcję? Dyrektor KIS w interpretacji indywidualnej z 16 lutego 2026 r. uspokoił podatników. Wystawienie faktury zaliczkowej w takim przypadku nie stanowi błędu. Sprzedawca może wtedy wystawić fakturę końcową. Pomniejsza ją jednocześnie wyłącznie o wartość wcześniej wpłaconej zaliczki. Dlatego też księgowi zyskują pełną swobodę działania w obrębie jednego miesiąca rozliczeniowego.
Jak poprawnie wystawić fakturę końcową w strukturze KSeF?
Gdy zaliczka nie pokryła całej kwoty zamówienia, po wydaniu towaru wystawia się fakturę końcową. Sprzedawca pomniejsza sumę wartości towarów o wartość otrzymanych wcześniej wpłat.
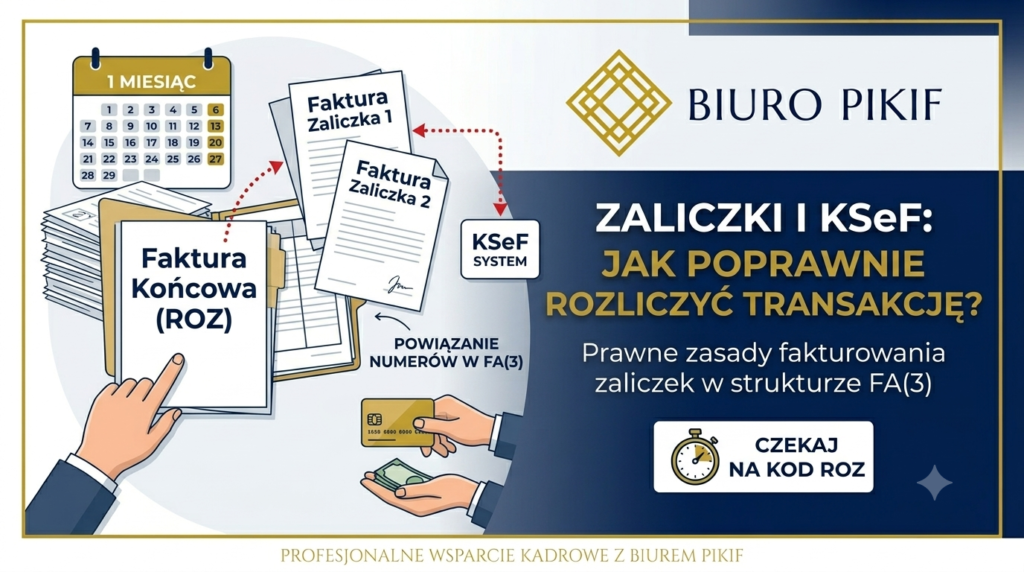
W strukturze logicznej KSeF FA(3) faktura końcowa (rozliczeniowa) wymaga szczególnej uwagi kadr:
- Pole: Rodzaj Faktury należy bezwzględnie zastosować oznaczenie „ROZ”.
- Sekcja: Zaliczka musisz wpisać numery identyfikujące poprzednie faktury zaliczkowe w KSeF.
- pole: P_15 (kwota należności ogółem) wykazuje się wyłącznie kwotę pozostałą do zapłaty.
Jeśli zaliczka pokryła 100% ceny, wartość w tym polu będzie wynosić zero. W strukturze rozliczającej wpisuje się zatem „0”. W rezultacie system prawidłowo zepnie całą transakcję.
Spokojna głowa z profesjonalnym wsparciem księgowym
Ręczne pilnowanie powiązań struktury XML w plikach KSeF bywa karkołomne przy skomplikowanych umowach etapowych. W lubelskim Biurze Rachunkowym PIKIF na bieżąco weryfikujemy spójność wystawianych przez klientów faktur „ROZ”. Porównujemy je mianowicie z wcześniejszymi dokumentami zaliczkowymi. Eliminujemy techniczne błędy, zanim pliki trafią do weryfikacji przez urzędowe serwery. W konsekwencji zyskujesz pełne bezpieczeństwo podatkowe, ponieważ w systemie KSeF każda cyfra ma kluczowe znaczenie.
Podsumowanie
Rozliczanie transakcji etapowych w Krajowym Systemie e-Faktur wymaga doskonałej znajomości schematu FA(3). Powiązanie faktury końcowej „ROZ” z wcześniejszymi wpłatami to warunek konieczny do poprawnego zamknięcia sprzedaży. Cały ten proces restrykcyjnie kontroluje Ustawa o VAT, ponieważ bezbłędne fakturowanie zaliczek chroni Twoje przedsiębiorstwo przed dotkliwymi karami skarbowymi.